


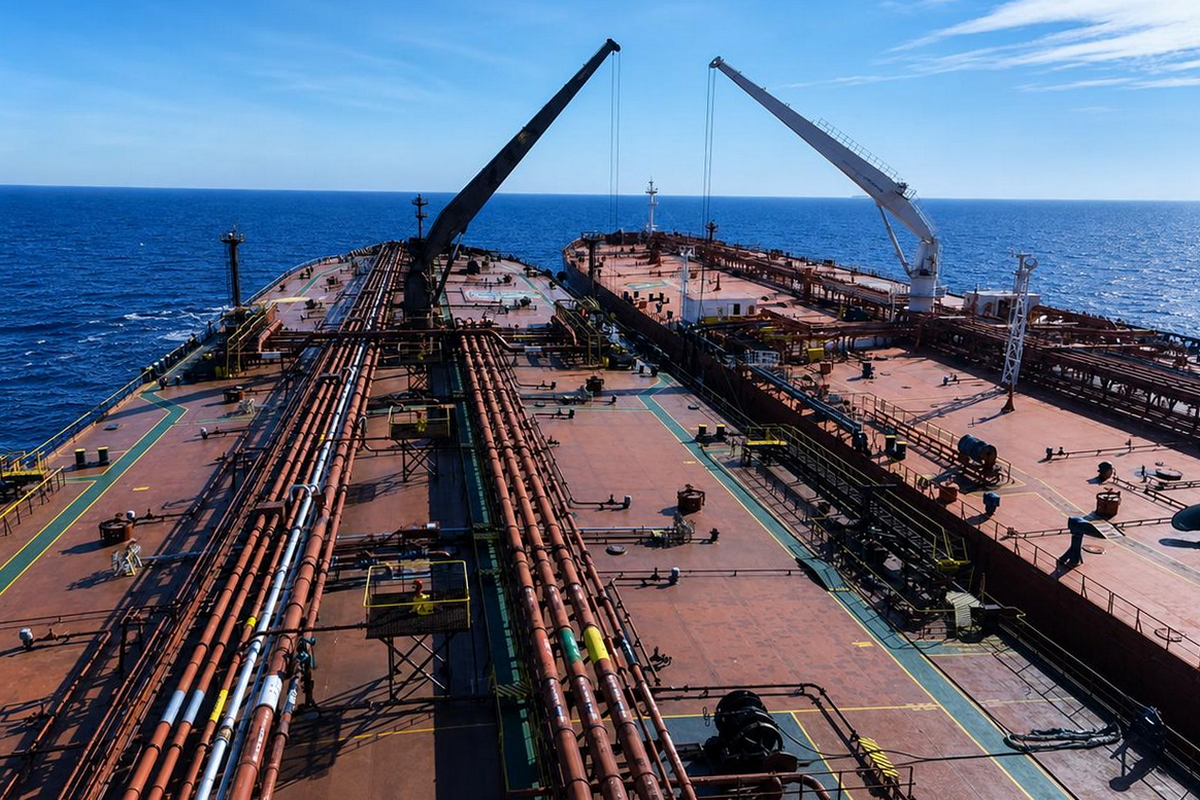
Rynek dużych tankowców do przewozu ropy osiągnął kolejne rekordy. Według analizy Clarksons Research średnie zarobki VLCC wzrosły w ciągu tygodnia o 68 proc., do 451 tys. dolarów dziennie, a Suezmaxów aż o 94 proc., do 343 tys. dolarów dziennie.
Armatorom tego tonażu sprzyja wyjątkowy układ: mimo konfliktu z Bliskiego Wschodu nadal wypływa wystarczająco dużo ropy, a jednocześnie zakłócenia w żegludze, wydłużenie tras i przeładunki między statkami ograniczają efektywną dostępność floty.
Steve Gordon, dyrektor zarządzający Clarksons Research określa sytuację na rynku VLCC mianem „perfect storm”. Jak wskazuje, eskalacja napięcia na Bliskim Wschodzie ponownie doprowadziła do wzrostu liczby ataków na statki, podczas gdy ceny ropy przekroczyły 100 dolarów za baryłkę, a ryzyko geopolityczne rośnie także na Morzu Czerwonym.
– Rynek tankowców do przewozu ropy ponownie osiągnął nadzwyczajnie wysokie poziomy – podkreśla Gordon.
Ponad 100 statków uszkodzonych lub zatrzymanych
Tylko w ostatnim tygodniu w rejonie Zatoki Perskiej zgłoszono uszkodzenie kolejnych ośmiu statków. Tym samym łączna liczba jednostek, które od początku konfliktu zostały uszkodzone lub zatrzymane, przekroczyła 100.
Widoczny w systemach AIS ruch statków przez cieśninę Ormuz pozostaje mocno ograniczony. Jednocześnie, jak wskazuje Clarksons, utrzymuje się stosunkowo sprawny ruch zbiornikowców VLCC (Very Large Crude Carriers - bardzo dużych tankowców do przewozu surowej ropy, o nośności najczęściej około 300 tys. ton), transportujących ropę przez cieśninę w systemie wahadłowym, po czym ładunek jest przeładowywany metodą ship-to-ship (STS) w Zatoce Omańskiej.
Znacznie większe ograniczenia dotyczą innych rodzajów statków i ładunków. W analizowanym tygodniu z Zatoki Perskiej wypłynął pierwszy od blisko miesiąca gazowiec LNG. Przez Ormuz przeszły natomiast – w sposób uwidoczniony w AIS – zaledwie dwa gazowce VLGC, podczas gdy typowo jest ich około 33.
Przepływ ropy spadł, ale nie załamał się
Kluczowe dla rynku tankowców jest to, że pomimo ogromnej skali zakłóceń eksport ropy z regionu pozostaje stosunkowo wysoki. Według szacunków Clarksons przez Ormuz przechodzi obecnie około 8 mln baryłek ropy dziennie. To o około 7 mln baryłek mniej niż przed konfliktem, ale pozostałe szlaki częściowo kompensują ten spadek.
Około 2,5 mln baryłek dziennie trafia na rynek za pośrednictwem rurociągów prowadzących do Fudżajry i Omanu – o 0,5 mln baryłek więcej niż wcześniej. Kolejne 3 mln baryłek dziennie jest eksportowane przez saudyjski Yanbu nad Morzem Czerwonym, co oznacza wzrost o około 2 mln baryłek. W rezultacie całkowity eksport ropy z Bliskiego Wschodu Clarksons wynosi około 13,5 mln baryłek dziennie, wobec 18 mln baryłek przed konfliktem.
Na rynek trafia ponadto około 0,75 mln baryłek dziennie z innych kierunków, m.in. z Brazylii. Jednocześnie – jak podaje szef Clarksons - eksport z amerykańskiej części Zatoki Meksykańskiej pozostaje poniżej majowego maksimum.
I właśnie ten układ jest niezwykle korzystny dla tankowców: ropy jest nadal wystarczająco dużo, aby zapewnić statkom ładunki, jednak jej transport stał się znacznie bardziej skomplikowany i czasochłonny.
Czytaj także:
Clarksons: ruch przez Ormuz w dół, zarobki tankowców w górę
Blokada Ormuzu wywindowała rynek. Rekordowe zarobki i fala zamówień
Chiny ponownie zwiększają popyt
Istotnym elementem układanki jest również rynek chiński. Clarksons zwraca uwagę, że przez większą część lata ceny ropy były ograniczane przez słabszy import Chin. W drugim kwartale miał on być o 3–4 mln baryłek dziennie niższy niż przed konfliktem.
Obecnie jednak kraj ten importuje coraz więcej ropy. Jednocześnie rośnie liczba ataków na statki, a administracja USA sygnalizuje przedłużenie konfliktu. W rezultacie cena ropy Brent wzrosła do około 104 dolarów za baryłkę.
Clarksons zwraca przy tym uwagę na coraz poważniejsze ryzyka makroekonomiczne. Ceny oleju napędowego na rynku atlantyckim osiągnęły rekordowe poziomy, rośnie inflacja, a rentowność amerykańskich dziesięcioletnich obligacji skarbowych wynosi około 5 proc.
Powrót silniejszego popytu z Chin jest szczególnie ważny dla rynku VLCC. Azja pozostaje bowiem głównym odbiorcą długodystansowych dostaw ropy, a wzrost przewozów na tych trasach zwiększa zapotrzebowanie na tonaż.
Tankowce płyną coraz dłużej
Sama ilość przewożonej ropy nie tłumaczy jednak rekordowych stawek. Drugim elementem jest coraz mniejsza efektywność wykorzystania floty.
Około 50 proc. surowca przewożonego przez rejon Morza Czerwonego do Azji trafia obecnie przez Kanał Sueski lub SUMED (egipski rurociąg łączący Morze Czerwone z Morzem Śródziemnym, umożliwiający przesył z pominięciem Kanału Sueskiego), po czym statki płyną dalej wokół Przylądka Dobrej Nadziei, aby ominąć zagrożenie związane z działalnością Huti.
Dłuższy rejs oznacza, że pojedynczy tankowiec jest zajęty znacznie dłużej. Do tego dochodzą operacje STS – przeładunki ropy ze statku na statek. Pozwalają one utrzymać transport mimo utrudnień w Ormuzie, ale wiążą dodatkowy tonaż i wydłużają cały proces logistyczny.
Skalę tego zjawiska obrazuje koncentracja VLCC u wybrzeży Omanu. Obecnie w tym rejonie znajduje się około 15 proc. światowej floty VLCC, podczas gdy na początku lipca było to około 10 proc. Efektywna podaż dostępnych statków maleje, a armatorzy mogą żądać coraz wyższych stawek.
572 tys. dolarów dziennie na trasie z Omanu do Korei
Średnie globalne zarobki statków VLCC wzrosły w ciągu tygodnia o 68 proc., do rekordowych 451 tys. dolarów dziennie. Na trasie z Omanu do Korei Południowej poziom zarobków sięgnął aż 572 tys. dolarów dziennie.
Rekordy padają również na zachodnich trasach. Fracht za przewóz ropy z amerykańskiej Zatoki Meksykańskiej do Chin wynosi obecnie około 37,5 mln dolarów za rejs, czyli około 19 dolarów za każdą przewożoną baryłkę.
Wzrost stawek dotyczy także mniejszych tankowców. Średnie światowe zarobki Suezmaxów wzrosły w ciągu tygodnia o 94 proc., do rekordowych 343 tys. dolarów dziennie.
Morze Czerwone coraz większym problemem
Utrudnienia dotyczą nie tylko Ormuzu. Ruch zbiornikowców VLCC przez cieśninę Bab al-Mandab pomiędzy Afryką a Półwyspem Arabskim należącym do Azji, łączącą Morze Czerwone z Oceanem Indyjskim jest obecnie aż o około 80 proc. niższy niż w drugim kwartale.
Clarksons zwraca ponadto uwagę na ryzyko związane z możliwymi atakami na saudyjski rurociąg East–West, umożliwiający przesył ropy z rejonu Zatoki Perskiej do terminali nad Morzem Czerwonym.
Jednocześnie widać częściową odbudowę ruchu kontenerowców przez Zatokę Adeńską. Liczba tranzytów jest obecnie ponad dwukrotnie wyższa niż w drugim kwartale, choć nadal pozostaje 59 proc. poniżej poziomu z 2023 r., uznawanego przez Clarksons za typowy. Postępy rebeliantów Huti mogą jednak ponownie zagrozić temu ożywieniu.
Utrudnienia także w Kanale Panamskim
Zakłócenia wpływają również na inne segmenty transportu energii. Stawki dla gazowców VLGC utrzymują się na wysokim poziomie około 163 tys. dolarów dziennie. Tym razem jednym z czynników są utrudnienia w Kanale Panamskim.
Według Clarksons na początku analizowanego tygodnia na przejście przez kanał oczekiwało około 5 proc. światowej floty VLGC. Jeszcze w sierpniu było to około 2 proc.
Mechanizm jest podobny jak na rynku tankowców: czas spędzony na oczekiwaniu wydłuża rotację statków i ogranicza liczbę jednostek dostępnych na rynku.
Zupełnie inaczej wygląda sytuacja w sektorze LNG. Stawki spotowe (na rynku bieżących czarterów gazowców LNG) spadły do około 27 tys. dolarów dziennie. Sla gazowców LNG stawki te spadły do około 27 tys. dolarów dziennie. Clarksons wiąże to m.in. z większą ilością amerykańskiego LNG przewożonego na krótszych trasach do Europy, gdzie zapasy gazu znajdują się na najniższym sezonowym poziomie od ponad dziesięciu lat.
„Wystarczająco dużo” ropy i mnóstwo zakłóceń
– Na razie rynek tankowców do przewozu ropy korzysta z wyjątkowo korzystnego układu: wystarczającego wolumenu ładunków i dużej skali zakłóceń – podsumowuje Steve Gordon.
Clarksons zastrzega jednocześnie, że coraz większej uwagi wymagają ryzyka makroekonomiczne. Na razie jednak to właśnie utrzymanie znacznych przepływów ropy przy jednoczesnym wydłużeniu tras, przeładunkach STS, ograniczeniach w Ormuzie i na Morzu Czerwonym sprawia, że armatorzy tankowców zarabiają rekordowo dużo.
GL



 USD
 EUR
 CHF
 GBP