

Światowa żegluga przeżywa okres wyjątkowo wysokich stawek frachtowych i czarterowych. Indeks ClarkSea, obrazujący kondycję najważniejszych segmentów rynku przewozów morskich, osiągnął w trzecim kwartale 2026 roku najwyższą średnią wartość w historii, a w październiku ustanowił kolejne rekordy
Najwyższe zarobki osiągają armatorzy tankowców, korzystający z zakłóceń transportu ropy naftowej na Bliskim Wschodzie. Jednocześnie analitycy Clarksons Research wskazują na szybko rosnący portfel zamówień stoczniowych, który w kolejnych latach może zwiększyć ryzyko nadpodaży tonażu.
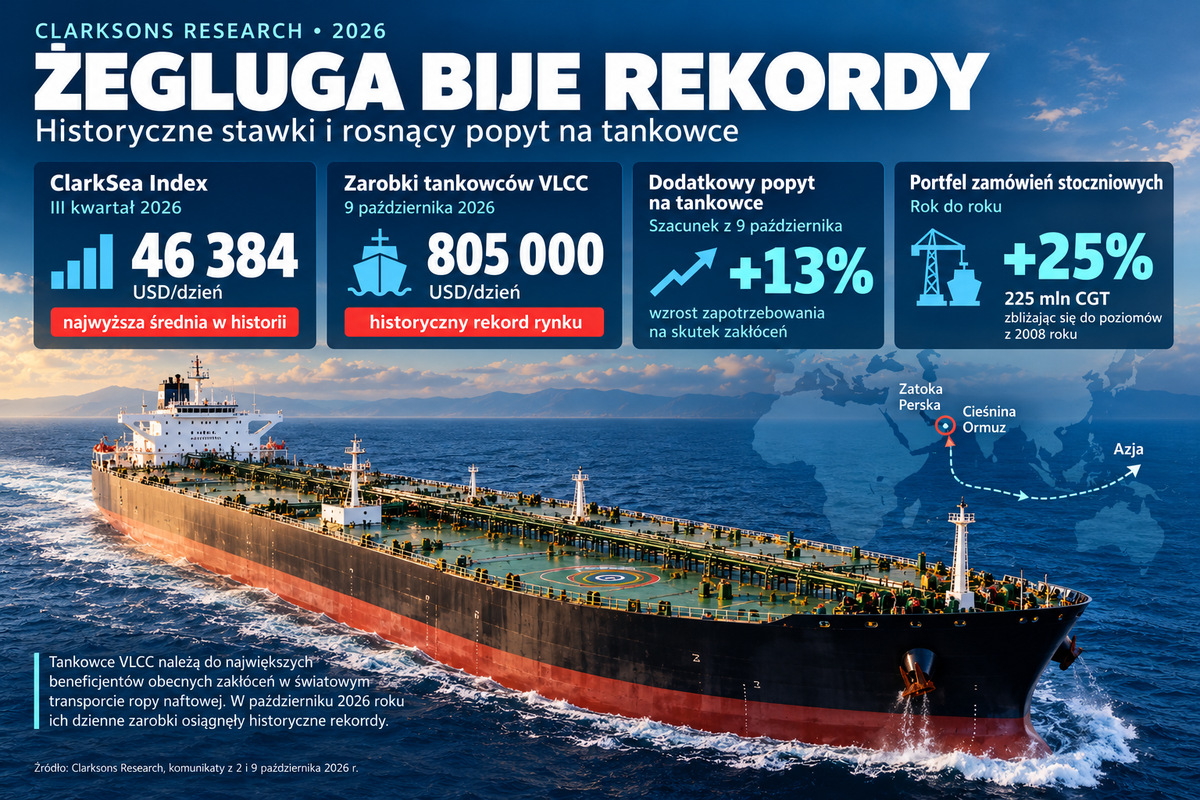
– Indeks ClarkSea osiągnął w trzecim kwartale rekordowy poziom, średnio 46 384 dolary dziennie – poinformował Steve Gordon, szef Clarksons Research.
Wynik ten przewyższył poprzedni kwartalny rekord 44 222 USD, ustanowiony w drugim kwartale 2008 roku. Wartość wskaźnika była jednocześnie około dwukrotnie wyższa od średniej z ostatnich dziesięciu lat.
– Głównym motorem były wydarzenia na Bliskim Wschodzie. Żegluga zapewniła elastyczność logistyczną, niezbędną do dostarczania na rynek znacznie większych ilości ropy – wyjaśnił Gordon.
To jeszcze jednak nie był finał wzrostów. W tygodniu zakończonym 9 października indeks ClarkSea poszybował do poziomu 84 951 USD dziennie, rosnąc o 12 proc. w ciągu tygodnia. Był to piąty kolejny tydzień, w którym wskaźnik ustanawiał historyczne maksimum.
W kolejnym komunikacie Clarksons, opublikowanym 9 października, Gordon wskazywał niespotykaną wcześniej sytuację na rynku tankowców.
– Rynek zbiornikowców do przewozu ropy ustanawia kolejne historyczne rekordy. Średnie dzienne zarobki VLCC osiągnęły na świecie 805 tys. dolarów, a stawki frachtowe sięgnęły 20–45 dolarów za baryłkę – podkreślał szef Clarksons Research.
W drugiej połowie miesiąca nastąpiła korekta. Według danych z 23 października indeks ClarkSea obniżył się do 75 395 USD dziennie, pozostając jednak na poziomie o 63 proc. wyższym od średniej za trzeci kwartał.
Tak wyjątkowa koniunktura jest w dużej mierze efektem napięć geopolitycznych, które zmieniły tradycyjne szlaki transportowe, zwiększyły zapotrzebowanie na statki i wydłużyły czas realizacji przewozów.
Tankowce z rekordowymi zarobkami
Najbardziej spektakularny wzrost stawek odnotowano na rynku tankowców przewożących ropę naftową. Szczególnie silna koniunktura dotyczy największych jednostek VLCC (Very Large Crude Carrier), wykorzystywanych do transportu dużych ilości surowca na dalekich dystansach.
W trzecim kwartale średnie dzienne zarobki VLCC wyniosły 277 995 USD. Jednak pod koniec września i na początku października stawki zaczęły rosnąć w bezprecedensowym tempie.
Jednocześnie koszty przewozu ropy wzrosły na niektórych trasach do 20–45 USD za baryłkę. Szczególnie wymowny jest przykład transportu z amerykańskich portów nad Zatoką Meksykańską do Chin, gdzie koszt frachtu sięgnął 37,5 USD za baryłkę, wobec 5 USD w 2025 roku.
W kolejnych tygodniach stawki zaczęły spadać. Według komunikatu Clarksons z 23 października średnie zarobki VLCC wynosiły wówczas około 540 tys. USD dziennie, czyli o 265 tys. USD mniej niż dwa tygodnie wcześniej. Nadal jednak pozostawały wielokrotnie wyższe od średniego poziomu z 2025 roku, wynoszącego około 59 tys. USD dziennie.
Koniunktura objęła również mniejsze tankowce. W trzecim kwartale średnie dzienne zarobki jednostek Suezmax osiągnęły rekordowe 228 262 USD, a Aframax – 119 189 USD.
Tankowce produktowe klasy MR (Medium Range), o nośności około 45–55 tys. ton, wykorzystywane głównie do przewozu paliw i innych produktów naftowych, uzyskiwały średnio 31 157 USD dziennie, przy czym pod koniec września stawki sięgnęły około 60 tys. USD.
Zakłócenia zwiększają zapotrzebowanie na statki
Głównym czynnikiem napędzającym rynek tankowców pozostaje sytuacja w rejonie Zatoki Perskiej i cieśniny Ormuz.
Pod koniec trzeciego kwartału transport ropy przez cieśninę wynosił około 12 mln baryłek dziennie, podczas gdy przed konfliktem sięgał 15 mln baryłek. Była to znacząca poprawa wobec drugiego kwartału, kiedy wolumen okresowo spadał poniżej 2 mln baryłek dziennie.
Zmieniła się jednak organizacja transportu. Część ropy przewożona jest tankowcami kursującymi wahadłowo z Zatoki Perskiej do Zatoki Omańskiej, gdzie następuje przeładunek między jednostkami na morzu (ship-to-ship, STS). Dopiero stamtąd surowiec trafia na dalsze rynki, przede wszystkim azjatyckie.
Według szacunków Clarksons z 9 października około 80 proc. ropy przepływającej wówczas przez Ormuz transportowano w takim systemie.
Operacje te angażują dodatkowe tankowce, wydłużają czas transportu i ograniczają efektywną dostępność floty. Na zapotrzebowanie na statki wpływają również zmiany tras związane z zagrożeniami na Morzu Czerwonym i wydłużeniem niektórych relacji przewozowych.
– Szacujemy, że obecna sytuacja zwiększa zapotrzebowanie na tankowce do przewozu ropy o ponad 13 proc. – wskazywał Steve Gordon w komunikacie z 9 października.
Jednocześnie wielkość eksportu ropy z Bliskiego Wschodu stopniowo odbudowywała się. Według danych Clarksons z 23 października osiągnęła około 17 mln baryłek dziennie, czyli zaledwie o 1 mln baryłek mniej niż przed konfliktem. W analizie opublikowanej 26 października firma potwierdziła, że eksport z regionu zbliżył się do poziomów sprzed rozpoczęcia działań wojennych.
Nie oznacza to jednak powrotu do normalnej sytuacji w żegludze. Utrzymujące się zagrożenia dla bezpieczeństwa statków, dodatkowe operacje przeładunkowe i wydłużone trasy przewozowe nadal ograniczają efektywną podaż tonażu.
Gazowce LPG z rekordem, słabszy rynek LNG
Bardzo dobre wyniki odnotował również sektor transportu gazu płynnego LPG (głównie propanu i butanu). Średnie dzienne zarobki największych gazowców VLGC (Very Large Gas Carrier) wyniosły w trzecim kwartale rekordowe 154 853 USD.
Choć zakłócenia ograniczyły część przewożonych wolumenów, zostało to z nawiązką zrekompensowane wydłużeniem tras transportowych. Szczególnie istotne okazały się dostawy LPG ze Stanów Zjednoczonych do Azji, realizowane często wokół Przylądka Dobrej Nadziei z powodu ograniczeń przepustowości Kanału Panamskiego.
Dalsze umocnienie rynku potwierdził komunikat Clarksons z 9 października, wskazujący, że dzienne zarobki gazowców VLGC na trasie z amerykańskich portów nad Zatoką Meksykańską do Japonii osiągnęły 209 tys. USD.
Inaczej wyglądała sytuacja na rynku LNG. Krótkoterminowe stawki czarterowe osłabły w sierpniu i wrześniu do poziomu poniżej 40 tys. USD dziennie. Jednym z powodów było zwiększenie udziału krótszych przewozów amerykańskiego gazu do Europy, gdzie zapasy pozostawały niskie przed sezonem zimowym.
Clarksons ocenia jednak, że długoterminowe perspektywy rynku LNG są korzystniejsze dzięki oczekiwanemu wzrostowi podaży gazu do 2030 roku, choć sytuacja w Katarze pozostaje istotnym czynnikiem ryzyka.
Dobra koniunktura także w przewozach masowych i kontenerowych
Wzrost stawek nie ograniczał się do sektora energetycznego.
Na rynku masowców poprawę koniunktury napędzały przede wszystkim tradycyjne czynniki podaży i popytu. Zarobki jednostek Capesize wyniosły w trzecim kwartale średnio 33 100 USD dziennie, osiągając okresowo poziomy przekraczające 50 tys. USD. Sprzyjały temu rosnące przewozy boksytów z Gwinei do Chin, rozwijający się eksport rudy żelaza z gwinejskiego złoża Simandou oraz utrzymujący się chiński popyt na surowce.
Dobre warunki utrzymywały się również w żegludze kontenerowej. Stawki czarterowe kontenerowców wzrosły do końca trzeciego kwartału o 12 proc. od początku roku, a globalny handel kontenerowy zwiększył się o około 5 proc.
Pomimo stopniowego powrotu części floty na trasy przez Morze Czerwone – według Clarksons ponad 160 kontenerowców wznowiło korzystanie z tego szlaku – rynek pozostaje wspierany przez zakłócenia logistyczne, kongestię portową i ograniczenia przepustowości niektórych tras.
Według analizy Clarksons z 26 października wskaźnik stawek czarterów terminowych kontenerowców osiągnął pod koniec miesiąca 229 punktów, ustanawiając nowe maksimum okresu po pandemii COVID-19.
W segmencie samochodowców stawki osiągały pod koniec trzeciego kwartału około 95 tys. USD dziennie, czemu sprzyjał szybki wzrost chińskiego eksportu aut.
Stocznie z rosnącym portfelem zamówień
Wyjątkowo dobra sytuacja finansowa armatorów pobudza inwestycje w nowe jednostki. Według Clarksons Research globalny portfel zamówień stoczniowych zwiększył się w ciągu roku o 25 proc., licząc w skompensowanych tonach brutto (CGT).
Łączna wielkość zamówień wynosi około 225 mln CGT, zbliżając się do poziomów notowanych podczas poprzedniego boomu stoczniowego w 2008 roku.
Trzeba jednak pamiętać, że choć globalny portfel zamówień zbliżył się do rekordowego poziomu sprzed 18 lat, to jego wielkość w stosunku do istniejącej floty jest dziś znacznie mniejsza.
Zamówiony tonaż odpowiada obecnie około 23 proc. wielkości światowej floty, podczas gdy w 2008 roku wskaźnik ten wynosił aż 52 proc. Wynika to ze znacznego wzrostu światowej floty w ciągu ostatnich kilkunastu lat. Tak więc mimo podobnej bezwzględnej skali zamówień, ich potencjalny wpływ na globalną podaż tonażu jest dziś relatywnie mniejszy.
Największym beneficjentem inwestycji pozostają chińskie stocznie, odpowiadające już za ponad 65 proc. światowego portfela zamówień.
Clarksons przewiduje, że produkcja stoczniowa może osiągnąć 64 mln CGT w 2027 roku i 69 mln CGT w 2028 roku. Jednocześnie średni czas oczekiwania na nowe jednostki wynosi około trzech i pół roku.
Rekordowe zarobki dziś, ryzyko nadpodaży jutro
Pomimo wyjątkowo dobrej bieżącej koniunktury analitycy wskazują na ryzyka związane z przyspieszającym wzrostem światowej floty.
W 2026 roku jej zdolność przewozowa ma zwiększyć się o około 5 proc., a w latach 2027–2028 tempo wzrostu może osiągnąć około 6 proc. rocznie.
Szczególnie szybka ekspansja spodziewana jest w sektorze kontenerowców, gdzie wzrost floty prognozowany jest na 9 proc. w 2027 roku i 12 proc. w 2028 roku. W przypadku gazowców LPG prognozy wynoszą odpowiednio 16 i 8 proc., a tankowców – 6 i 7 proc.
Tak szybki przyrost tonażu może w przyszłości wywierać presję na obniżenie stawek frachtowych i czarterowych, zwłaszcza jeśli obecne zakłócenia geopolityczne ustąpią, a szlaki transportowe powrócą do bardziej efektywnego funkcjonowania.
Dodatkową niewiadomą pozostaje tempo transformacji energetycznej żeglugi. Choć międzynarodowy konsensus dotyczący dekarbonizacji utknął w martwym punkcie, armatorzy kontynuują inwestycje w technologie ograniczające zużycie energii. Według Clarksons rozwiązania tego rodzaju zainstalowano już na statkach, których liczba stanowi już około połowę światowej floty.
W perspektywie najbliższych miesięcy kondycja światowego rynku żeglugowego pozostaje wyjątkowo mocna. Jednak historyczne rekordy stawek wynikają dziś nie tylko z popytu na przewozy, ale również z nieefektywności i ryzyka wywołanych konfliktami geopolitycznymi.
Październikowa korekta stawek tankowców pokazuje jednocześnie, jak silnie rynek reaguje na zmiany sytuacji na Bliskim Wschodzie. W dłuższym okresie o rentowności armatorów coraz bardziej decydować będą tempo wzrostu floty oraz przyszły układ światowych szlaków handlowych.
GL
 USD
 EUR
 CHF
 GBP