


Rynek przewozów kontenerowych może wejść w 2027 rok z poważnym problemem nadpodaży. BIMCO ocenia, że przy pełnej normalizacji tras zapotrzebowanie na statki może być nawet o około 10 proc. niższe niż przy dalszym opływaniu Afryki.
Coraz więcej armatorów zaczyna wracać na krótszą trasę przez Morze Czerwone i Kanał Sueski.
W obecnym modelu funkcjonowania rynku kontenerowego armator potrzebuje większej liczby statków, kiedy jeden rejs trwa dłużej. Statek płynący z Azji do Europy przez Kanał Sueski może wykonać więcej rotacji w ciągu roku niż jednostka pokonująca znacznie dłuższą trasę wokół Przylądka Dobrej Nadziei.
Jeżeli więc przewoźnicy wybierają trasę wokół Afryki, ta sama ilość ładunku wymaga większej liczby statków pozostających jednocześnie w obiegu. W 2026 roku ten mechanizm nadal działa na korzyść armatorów.
- Globalne przewozy kontenerowe wzrosły w pierwszych siedmiu miesiącach tego roku o 5,1 proc. r/r, a przewozy na głównych kierunkach i w handlu regionalnym zwiększyły się o 6,3 proc. Jednocześnie długie trasy wokół Afryki nadal absorbują dużą część floty - informuje BIMCO.
Gemini i Premier Alliance wracają na Suez
Do tej pory najbardziej widoczny był stopniowy powrót Gemini Cooperation. Maersk i Hapag-Lloyd skierowały ponownie przez Morze Czerwone i Kanał Sueski część serwisów między Azją a Europą.
Armatorzy podkreślają jednak, że jest to proces stopniowy, dotyczący poszczególnych połączeń i uzależniony od bieżącej oceny bezpieczeństwa. Hapag-Lloyd zaznacza, że nie oznacza to jeszcze strategicznego powrotu całej siatki Gemini na Morze Czerwone.
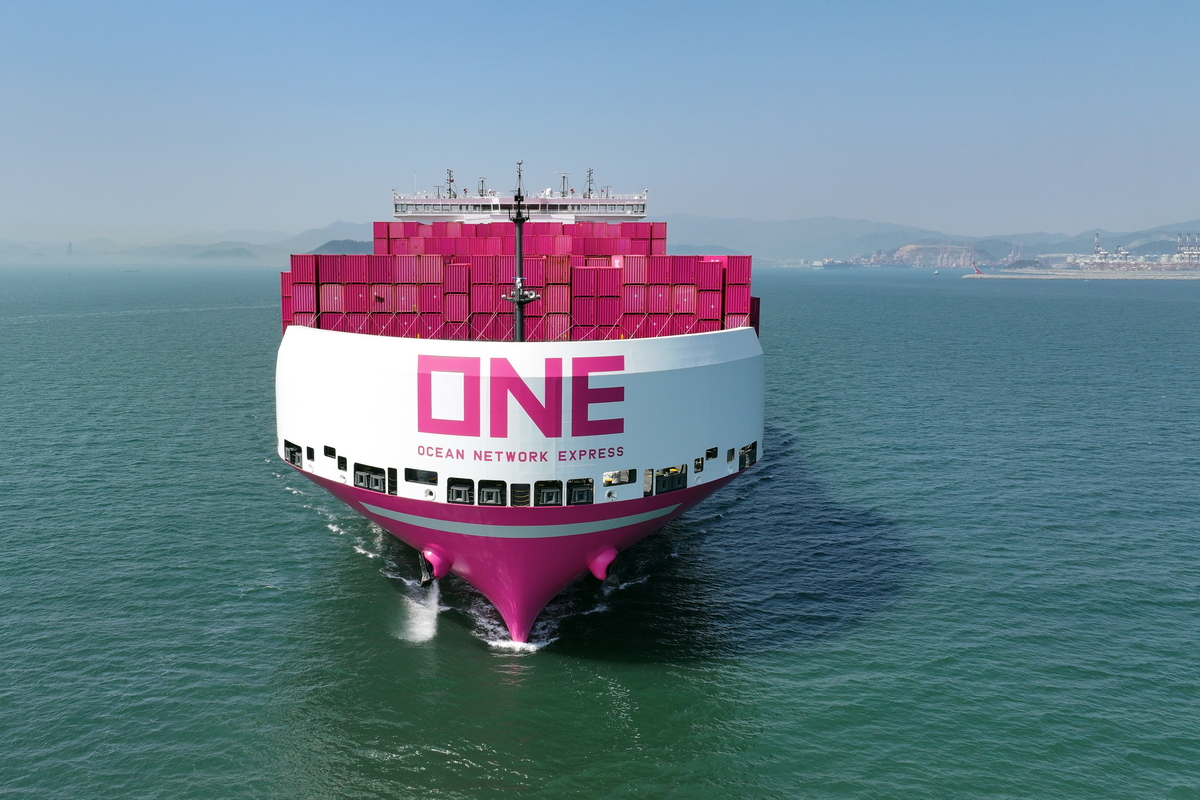
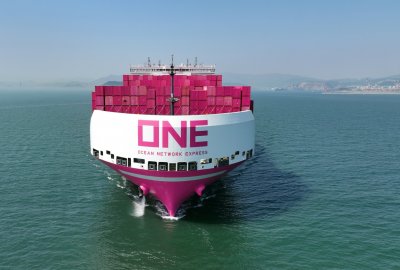
Do tego procesu dołącza teraz Premier Alliance, tworzone przez ONE, HMM i Yang Ming. Serwis FE1 między Azją Południowo-Wschodnią a Europą Północną ma zostać skierowany z trasy wokół Przylądka Dobrej Nadziei z powrotem przez Kanał Sueski. Według aktualnego rozkładu pierwszy taki rejs ma wykonać ONE Continuity, rozpoczynając 19 października rotację z Laem Chabang. Przejście przez Kanał Sueski przewidziano na 9 listopada, a zawinięcie do Rotterdamu na 19 listopada.
O stopniowej odbudowie ruchu informuje również Suez Canal Authority (SCA), czyli Zarząd Kanału Sueskiego. 16 września przez Kanał przepłynął kontenerowiec OOCL Portugal o pojemności około 24 tys. TEU, obsługujący serwis NEU2 OCEAN Alliance. Statek płynął z Belgii do Chin, a SCA wskazywał na jego przejście jako jeden z sygnałów powrotu COSCO Shipping Lines na trasę przez Suez.
Kilka dni później, podczas spotkania z przedstawicielami największych linii i agentów żeglugowych, SCA informował o kolejnych oznakach odbudowy ruchu. Przedstawiciel Maerska podał, że liczba tranzytów przewoźnika wzrosła z 8 we wrześniu 2025 roku do 67 we wrześniu 2026 roku. Yang Ming poinformował, że poważnie rozważa powrót na Kanał, natomiast COSCO analizuje zwiększenie liczby rejsów i zapowiadało przejście kolejnych jednostek.
Tak więc powrót na Suez nie jest już ograniczony do pojedynczych decyzji jednego aliansu. Jeżeli podobną drogą pójdą kolejne serwisy, skrócenie tras zacznie uwalniać coraz większą część zdolności przewozowej, która obecnie jest absorbowana przez rejsy wokół Przylądka Dobrej Nadziei. I właśnie ten mechanizm jest jednym z powodów, dla których BIMCO ostrzega przed rosnącą presją nadpodażową w 2027 roku.
Flota rośnie szybciej niż światowy handel
Skala obecnego cyklu zamówień jest jednym z najważniejszych elementów całej układanki. Globalna flota kontenerowa przekroczyła już 34 mln TEU, a portfel zamówień wynosi ponad 14 mln TEU, czyli około 42 proc. istniejącej floty. BIMCO oczekuje wzrostu zdolności przewozowej o 4,6 proc. w 2026 roku i aż 9 proc. w 2027 roku.
Tempo wzrostu jest wysokie również dlatego, że armatorzy w ostatnich latach bardzo mało statków kierowali do recyklingu. W ciągu ostatnich pięciu i pół roku zezłomowano mniej niż 300 tys. TEU pojemności kontenerowej. Nowe jednostki niemal w całości zwiększały więc dostępną flotę, zamiast zastępować tonaż wycofywany z rynku.
Ważna jest także struktura nowych dostaw. Statki o pojemności powyżej 12 tys. TEU odpowiadały za około dwie trzecie z 10 mln TEU dodanych do floty od początku 2021 roku. To oznacza, że nowy tonaż w dużej mierze zwiększa potencjał obsługi największych szlaków handlowych, przede wszystkim połączeń Azja–Europa i Azja–Ameryka Północna.
Suez może uwolnić statki, których dziś „brakuje”
Kanał Sueski ma w tej układance znaczenie większe niż sama długość trasy. Gdy statek płynie wokół Afryki, armator musi przypisać do danego serwisu więcej jednostek, aby utrzymać tę samą częstotliwość zawinięć. Powrót na krótszą trasę oznacza, że część tej floty przestaje być potrzebna do obsługi tych samych wolumenów.
- Stopniowa normalizacja tras przez Suez w 2027 roku mogłaby ograniczyć wzrost zapotrzebowania na statki o około 5 punktów procentowych. Przy pełnym powrocie do tradycyjnych tras popyt na zdolność przewozową może być około 10 proc. niższy niż w scenariuszu dalszego opływania Afryki – szacuje BIMCO.
Nie oznacza to, że światowy handel spadnie o 10 proc. Tę samą ilość ładunków będzie można po prostu przewieźć mniejszą liczbą statków, ponieważ każda jednostka wykona więcej rotacji w ciągu roku.
2027 rok może wyglądać zupełnie inaczej niż 2026
- W 2027 roku wzrost podaży zdolności przewozowej wyraźnie wyprzedzi wzrost popytu. Efektywna podaż może wzrosnąć o około 5–6 proc., podczas gdy popyt może zwiększyć się jedynie o 0,5–4,5 proc., zależnie od sytuacji w Cieśninie Ormuz i tempa normalizacji szlaków - ocenia BIMCO.
Ryzyka po stronie popytu są przy tym skierowane głównie w dół. Wysokie ceny energii mogą ograniczać konsumpcję w USA i Europie, a wzrost sprzedaży detalicznej w Chinach pozostaje słabszy. Tymczasem większość nowych statków została już zamówiona i będzie wchodzić do eksploatacji niezależnie od krótkoterminowej kondycji handlu.
To fundamentalna różnica między podażą statków a popytem na przewozy. Armator zamawia jednostkę z kilkuletnim wyprzedzeniem, natomiast importer może ograniczyć zamówienia w ciągu kilku miesięcy. Flota reaguje więc znacznie wolniej niż handel.
Presja na stawki frachtowe
Nadwyżka zdolności przewozowej nie oznacza automatycznie proporcjonalnego spadku cen frachtu. Stawki zależą również od paliwa, opłat portowych, kosztów finansowania, struktury sojuszy i decyzji armatorów o ograniczaniu podaży. Historia rynku kontenerowego pokazuje jednak, że gdy liczba dostępnych statków rośnie szybciej niż liczba ładunków, presja na ceny zwykle narasta.
Armatorzy mogą reagować m.in. przez odwoływanie części rejsów (tzw. blank sailings), ograniczanie prędkości (slow steaming), przesuwanie statków między serwisami, czasowe wycofywanie jednostek i zwiększanie recyklingu starszego tonażu.
Dla importerów i eksporterów taki układ może oznaczać większą siłę negocjacyjną i łatwiejszy dostęp do przestrzeni ładunkowej. Nie oznacza to jednak, że każda obniżka frachtu automatycznie przełoży się na ceny towarów.
Recykling może stać się jednym z głównych regulatorów rynku
- Niemal 2 tys. kontenerowców o łącznej pojemności przekraczającej 5 mln TEU ma co najmniej 20 lat. W ciągu najbliższych kilku lat duża część tej floty osiągnie historyczny średni wiek kierowania statków do recyklingu, wynoszący około 25 lat – podkreśla BIMCO.
Jeżeli rynek osłabnie, armatorzy mogą szybciej wycofywać najstarsze jednostki. Jeżeli jednak stawki pozostaną wystarczająco wysokie, nawet starszy statek może nadal generować większy przychód niż jego wartość recyklingowa.
Powrót do normalności może ujawnić skalę nadpodaży
Najbardziej istotne jest nałożenie się dwóch procesów: rekordowo dużego portfela zamówień i stopniowego skracania tras przez Suez.
W 2026 roku długie rejsy nadal pochłaniają dużą część zdolności przewozowej. W 2027 roku sytuacja może wyglądać inaczej. Jeżeli kolejne alianse i armatorzy pójdą drogą Gemini i Premier Alliance, statki będą szybciej wykonywały rotacje dokładnie w momencie, kiedy na rynek będą trafiały kolejne nowe jednostki.
BIMCO ostrzega więc nie przed jednym konkretnym wydarzeniem, lecz przed zmianą strukturalną. Powrót na Suez może nie tyle stworzyć nadpodaż, ile ujawnić skalę nadwyżki floty, którą przez ostatnie lata maskowały długie trasy i inne zakłócenia.
MG



 USD
 EUR
 CHF
 GBP