

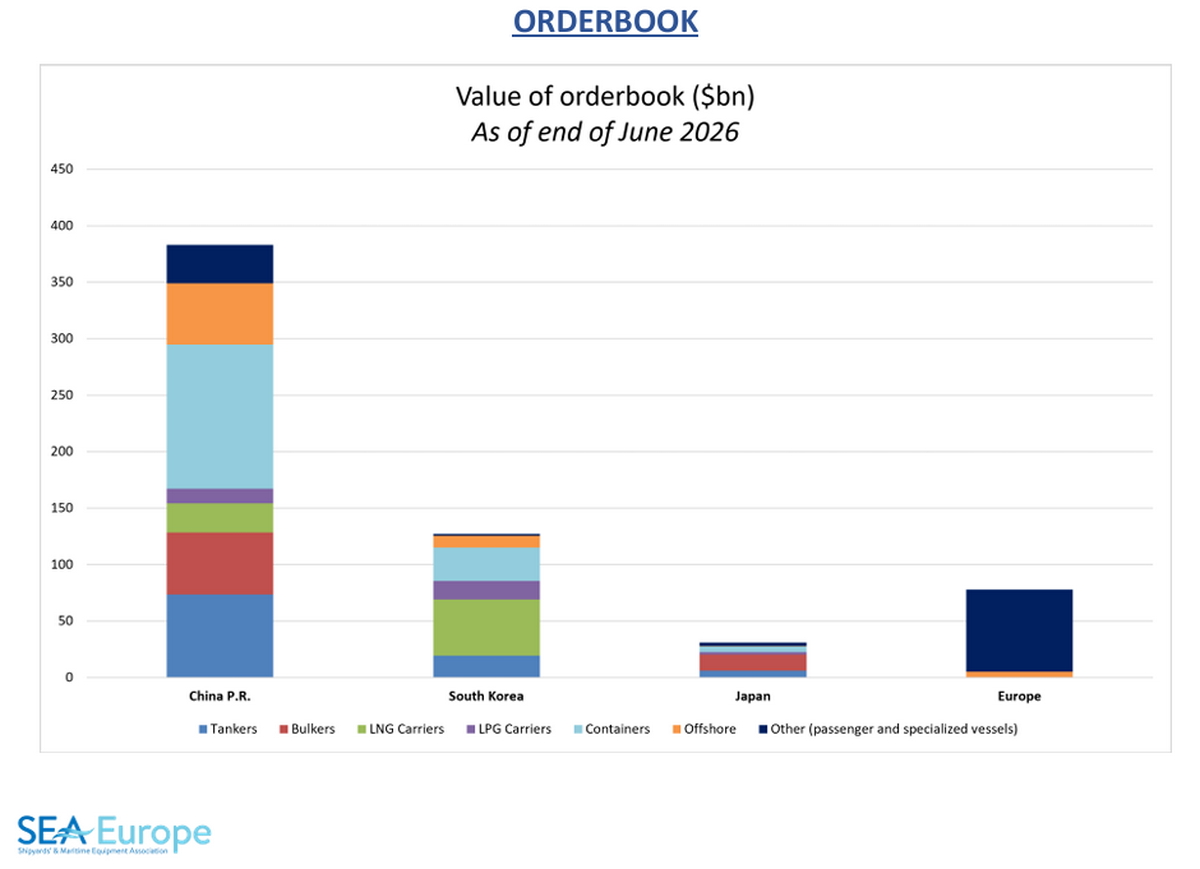
Globalny przemysł stoczniowy przeżywa obecnie spektakularny boom. Pod koniec sierpnia światowy portfel zamówień był największy od 17 lat i przekroczył 216 mln CGT (405 mln GT), co przekłada się na 8503 zakontraktowane statki o łącznej wartości ponad 666 mld USD. Portfel ten stale rośnie i zapewne, kiedy ten artykuł zostanie opublikowany, liczby te będą jeszcze wyższe.
Absolutnym liderem pozostaje Azja, gdzie pod względem tonażu same Chiny kontrolują już około 75 proc. nowych globalnych kontraktów. Europa, choć posiada znacznie mniej mocy produkcyjnych niż Azja, znalazła dla siebie niezwykle lukratywną niszę.
Europejskie stocznie zdominowały rynek statków wycieczkowych, utrzymując ponad 90 proc. udziałów w globalnym portfelu zamówień na te jednostki, o wartości ponad 86 miliardów dolarów. Na tej fali wznoszącej zyskuje również Polska – nasze stocznie i ich kooperanci.
Biorąc pod uwagę obecny globalny portfel zamówień i aktualne moce produkcyjne światowych stoczni, oznacza to ponad 5 lat ciągłej pracy stoczni na pełnych obrotach, nawet jeśli od dzisiaj nie wpłynęłoby do nich już ani jedno nowe zamówienie.
Oczywiście, sytuacja ta nie jest identyczna dla całej branży – są stocznie specjalizujące się w statkach czy usługach, na które popyt nie jest tak spektakularny, ale tu też sytuacja jest dynamiczna.
Co to oznacza dla sektora stoczniowego w Azji i w Europie?
Większość wiodących stoczni w Chinach i w Korei Południowej ma całkowicie wypełnione moce produkcyjne aż do lat 2030–2031. Armator, który dzisiaj chciałby zamówić np. nowoczesny megakontenerowiec, zbiornikowiec, masowiec lub gazowiec LNG, musi liczyć się z tym, że fizyczna budowa jego jednostki rozpocznie się dopiero za kilka lat.
W segmencie niszowym, w którym specjalizuje się Europa, czas ten potrafi być jeszcze dłuższy. Czołowe europejskie stocznie budujące wycieczkowce – z którymi współpracują polskie stocznie i kooperanci - mają zapewnione obłożenie do roku 2033, a ostatnio zakontraktowane jednostki sięgają lat 2035-2037 i później.
Jak wspomniano wyżej, sytuacja ta nie jest identyczna dla całej branży – są stocznie specjalizujące się w statkach czy usługach, na które popyt ciągle jest umiarkowany.
Jednak tak wysoki portfel zamówień stawia wiele firm z sektora okrętowego w znacznie lepszej sytuacji ekonomicznej, gwarantując wielu stoczniom i ich kooperantom stabilne przychody na kilka lat do przodu, a także możliwość planowania i rozwoju inwestycji.
W ostatnich latach wzrósł wskaźnik cenowy statków. W skali globalnej zmieniła się również pozycja negocjacyjna stoczni. Stocznia, która ma portfel zamówień wypełniony na 3-4 lata do przodu, ma szersze pole manewru w wyborze klienta, może podnieść cenę, ograniczyć ryzyko oraz negocjować korzystniejsze zaliczki. Jest to zupełnie inna sytuacja niż ta w latach 2008 –2020.
Poprzednia porównywalna koniunktura miała miejsce w latach 2002–2008 jednak źródła tej obecnej zasadniczo różnią się od poprzedniej.
Koniunktura z lat 2002-2008
Napędzało ją przede wszystkim wejście Chin do Światowej Organizacji Handlu (WTO) w roku 2001 i związana z tym gwałtowna eksplozja globalizacji. Kraj ten w coraz większym stopniu stawał się „fabryką świata”, nastąpił silny rozwój handlu i duży wzrost transportu kontenerowego oraz ogromny wzrost przewozu surowców. Towarzyszący temu rozwojowi wzrost cen ropy naftowej spowodował duże inwestycje w wydobycie offshore.
Tanie finansowanie budowy statków i ich spekulacyjne zamawianie doprowadziło do ogromnej rozbudowy mocy produkcyjnych stoczni, szczególnie w Chinach. Koniunktura ta zakończyła się wraz z wybuchem kryzysu finansowego w roku 2008, co doprowadziło do serii bankructw stoczni, firm z łańcucha dostaw i długoletniej dekoniunktury.
Według powszechnego konsensusu ekspertów FORUM OKRĘTOWEGO, ekonomistów, instytucji międzynarodowych takich jak OECD oraz niezależnych instytutów badawczych, długoletnia globalna dekoniunktura stoczniowa po roku 2008 była sztucznie podtrzymywana i przedłużana przez agresywną politykę subsydiowania stoczni w Chinach.
Choć pierwotną przyczyną kryzysu był globalny krach finansowy i gwałtowny spadek popytu na transport morski, to działania rządu w Pekinie drastycznie zaburzyły mechanizmy rynkowe, które w normalnych warunkach doprowadziłyby do znacznie szybszego uzdrowienia sektora.
Przyczyny obecnej koniunktury
Po latach głębokiego kryzysu przemysł okrętowy wszedł w fazę potężnego, cyklicznego odbicia. Globalny portfel zamówień stoczniowych gwałtownie rośnie, a moce produkcyjne są w wielu miejscach zajęte na kilka lat. Obecna koniunktura stoczniowa nie wynika z jednego czynnika, lecz z nałożenia się kilku potężnych trendów: rynkowych, technologicznych i geopolitycznych:
- Dekarbonizacja floty i nowe przepisy. To obecnie najsilniejszy motor napędowy całego sektora, wynikający z konieczności ograniczenia emisyjności statków i wzrostu ich efektywności energetycznej.
- Efekt "starej floty" - naturalny cykl wymiany. Statki budowane masowo podczas poprzedniego boomu przed rokiem 2008 osiągają obecnie wiek 15–20 lat. W transporcie morskim to moment, w którym koszty utrzymania, napraw oraz dostosowania jednostki do nowych norm środowiskowych przewyższają koszt zakupu nowej floty. Nastąpiła kumulacja efektu odłożonego popytu. Armatorzy, którzy przez lata kryzysu wstrzymywali się z inwestycjami – również z powodu niepewności w jakim kierunku pójdą regulacje (np. IMO - Net Zero Framework), nie mogą dłużej czekać i teraz masowo ruszyli do stoczni z zamówieniami na nowe statki.
- Zawirowania geopolityczne i dłuższe trasy. Napięcia geopolityczne - np. kryzys na Morzu Czerwonym i konieczność opływania Afryki przez Przylądek Dobrej Nadziei - drastycznie wydłużyły czas trwania rejsów handlowych. Aby utrzymać taką samą częstotliwość dostaw towarów przy dłuższych trasach, globalne linie żeglugowe potrzebują fizycznie więcej statków. Przełożyło się to np. na rekordowe zyski armatorów kontenerowych. Wielu z nich zarobiony kapitał natychmiast reinwestuje w nowe zamówienia w stoczniach.
- Boom na rynku energetycznym i offshore. Odcięcie Europy od rosyjskich rurociągów gazu i ropy oraz przedłużająca się blokada cieśniny Ormuz i zawirowania na Morzu Czerwonym trwale zwiększyły zapotrzebowanie na gazowce LNG oraz tankowce do obsługi nowych szlaków handlowych. Rosnące ceny ropy i gazu powodują wzrost inwestycji w wydobycie offshore. Dalszy rozwój morskiej energetyki wiatrowej generuje popyt na jednostki do ich budowy i obsługi.
- Programy modernizacji flot wojennych. Wzrost napięć międzynarodowych skłonił rządy na całym świecie do gwałtownego zwiększenia wydatków na obronność. Stocznie realizują gigantyczne, wieloletnie kontrakty wojskowe - zarówno w USA, Azji, Australii i w Europie - co niemal całkowicie blokuje wolne moce produkcyjne wielu stoczni wojennych.
Polski przemysł stoczniowy na fali wznoszącej
W trakcie ostatniego boomu z lat 2002–2008 niektóre polskie stocznie próbowały funkcjonować w modelu: „zbudujmy standardowy statek taniej niż w Chinach”. Ta samobójcza strategia doprowadziła do bankructwa niektórych zakładów.
Polska nie była wyjątkiem – ten proces objął całą Europę. Np. w Niemczech do roku 2000 połowa produkcji to były statki kontenerowe. Dzisiaj już się tam ich nie buduje. Polskie stocznie – podobnie jak inne w Europie - musiały poszukać swoich atutów, dzięki którym będą w stanie utrzymać się na rynku.
Część zrozumiała, że konkurowanie z Chinami w masowej produkcji prostych statków handlowych to droga donikąd, z góry skazana na porażkę. Poszukały niszy, w których zbudowały mocną pozycję rynkową.
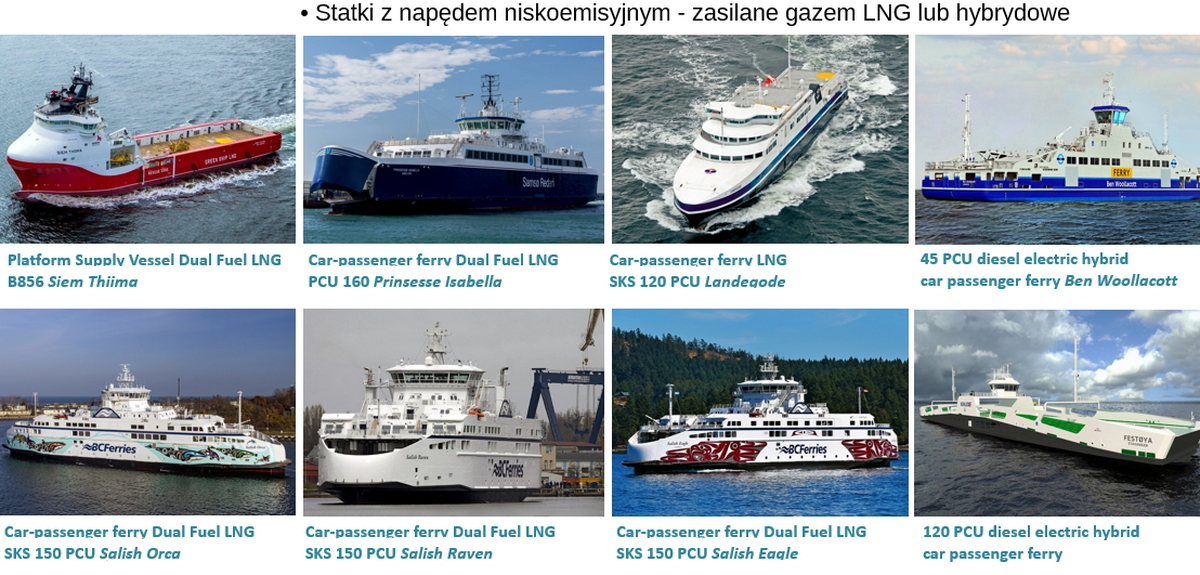
W Polsce prekursorem był nieżyjący już obecnie śp. Piotr Soyka, prezes Holdingu REMONTOWA, który od końca lat 90 ub. wieku systematycznie budował kompetencje i rozwinął produkcję średniej wielkości promów pasażersko-samochodowych, oraz jednostek do obsługi przeżywającego boom sektora offshore – w tym niskoemisyjnych z napędem LNG, elektrycznym i w układzie hybrydowym. Polskie stocznie wybiły się na jednego z europejskich liderów w tym obszarze.
Polska stała się liczącym w Europie i na świecie graczem w sektorze remontów i skomplikowanych technicznie przebudów statków, będąc światowym prekursorem w instalacjach napędów na metanol i LNG na dużych promach pasażersko-samochodowych, oraz modyfikacjach platform offshore – np. instalacji na nich rafinerii do przeróbki ropy naftowej.
W Polsce dynamicznie rozwijają się biura projektowe: polskie, ale również otwierane są i rozbudowywane oddziały globalnych potentatów, czyniąc nasz kraj jednym z głównych centrów projektowych w Europie.
Rozwija się również produkcja wojenna dla modernizowanej Marynarki Wojennej RP i stopniowo odbudowywane są kompetencje w tym obszarze. Nasz kraj jest dużym producentem sekcji i kadłubów, w tym częściowo wyposażonych, dla innych stoczni.
Z takimi aktywami jak wyżej polski przemysł stoczniowy wszedł w globalną koniunkturę w naszej branży i pojawiło się pytanie: jak ją efektywnie wykorzystać?
Na Forum Gospodarki Morskiej w Gdyni 2026 o polskim przemyśle stoczniowym
Na to pytanie postarają się znaleźć odpowiedź uczestnicy Panelu Okrętowego, który będzie miał miejsce w trakcie Forum Gospodarki Morskiej w Gdyni 9 października br. Zaproszeni zostali do niego między innymi przedstawiciele stoczni, biur projektowych, kooperantów, nauki oraz instytucji klasyfikacyjnych.
Europa idzie w kierunku umocnienia swojej wiodącej w świecie roli w projektowaniu i budowie zaawansowanych technicznie jednostek pływających. Jesteśmy w przełomowym momencie: dekarbonizacja, cyfryzacja – w tym rozwój Sztucznej Inteligencji – nabierają tempa i zmienią oblicze sektora morskiego w nadchodzących latach. Przed nami wyzwania związane z bezpieczeństwem i koniecznym rozwojem produkcji wojennej. Przyszłość to czas innowatorów.
Uczestnicy panelu wspólnie poszukają odpowiedzi na pytanie: jak skutecznie wykorzystać obecną koniunkturę i zbudować silną, globalną markę polskiego przemysłu stoczniowego?
Ma on dzisiaj swoje atuty, jednocześnie stojąc przed wyzwaniami, którym musi sprostać. Jednym z nich jest narastający brak wykwalifikowanych kadr.
Debata skupi się na strategicznych kierunkach rozwoju polskiego przemysłu okrętowego w dobie globalnego ożywienia w sektorze stoczniowym. Chodzi o znalezienie drogi i wypracowanie modelu przejścia wielu polskich firm od roli podwykonawców do dostawcy zaawansowanych technicznie produktów i usług stoczniowych o dużej wartości dodanej.
Udział w Forum Gospodarki Morskiej w Gdyni jest bezpłatny.
Są jeszcze ostatnie wolne miejsca – proszę nie zwlekać z rejestracją. Można jej dokonać wchodząc na stronę Forum Gospodarki Morskiej, do której link poniżej:
Do zobaczenia na tym ważnym dla branży stoczniowej wydarzeniu!

Ireneusz Karaśkiewicz
Dyrektor Biura Związku Pracodawców FORUM OKRĘTOWE
EU Transparency Registration Number - REG 0133338100106-19


 USD
 EUR
 CHF
 GBP