

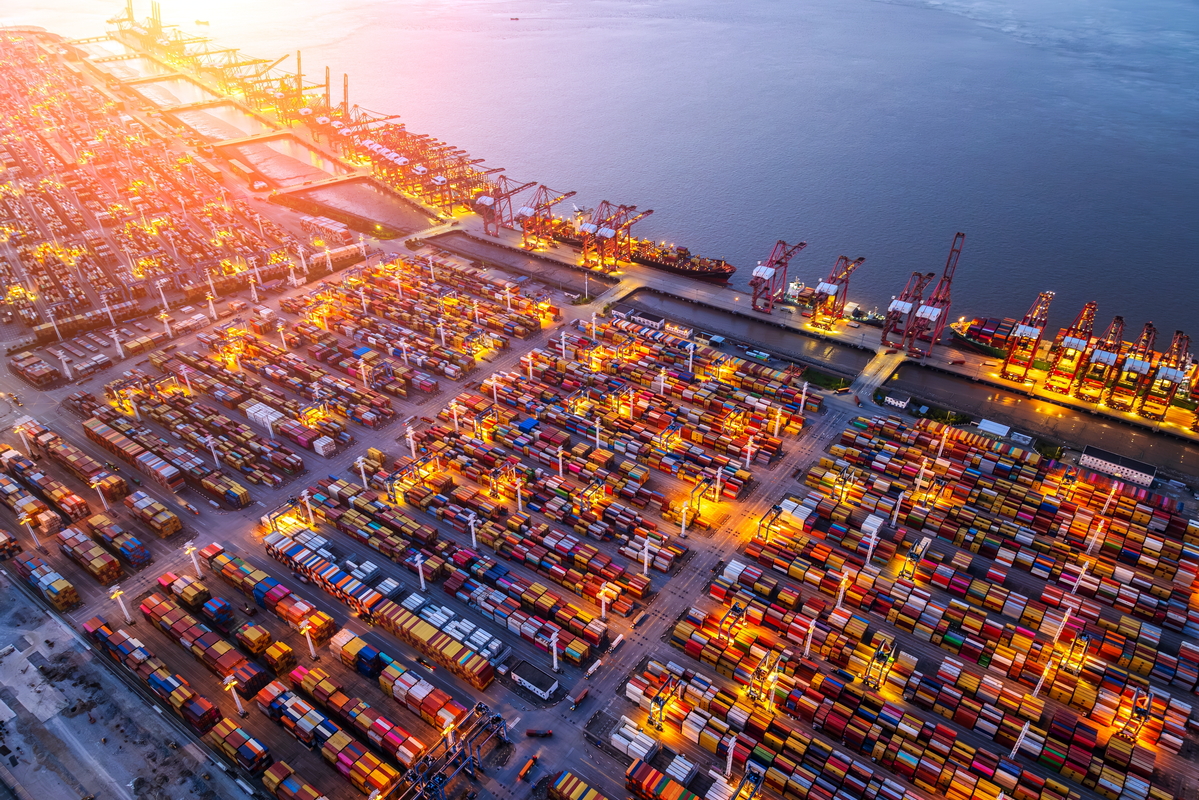
Zatory w największych portach świata efektywnie wyłączają z rynku około 2,3 mln TEU pojemności kontenerowców, czyli około 6,6 proc. globalnej floty. Opóźnienia ograniczają dziś realną podaż statków, ale jeśli kolejki zaczną się zmniejszać równocześnie z dalszym powrotem armatorów na Kanał Sueski i dostawami nowych jednostek, rynek może szybko przejść od napiętej podaży do nadmiaru dostępnej pojemności.
Statki objęte opóźnieniami nie znikają fizycznie z floty. Nadal dysponują przestrzenią ładunkową, jednak zamiast wykonywać kolejne odcinki rotacji stoją w kolejkach, dłużej pozostają w terminalach lub próbują nadrobić wcześniejsze opóźnienia. Z punktu widzenia rynku działa to podobnie jak czasowe ograniczenie liczby dostępnych statków.
Skala 2,3 mln TEU odpowiada mniej więcej potencjałowi dużego globalnego przewoźnika kontenerowego. Gdyby potraktować tę pojemność jak osobną flotę, plasowałaby się wśród największych armatorów świata.
Niezawodność rozkładów mocno spadła
Skutki zatorów są widoczne w statystykach punktualności. W lipcu globalna niezawodność rozkładów kontenerowych spadła do 56,4 proc., o 6,1 pkt proc. w ciągu miesiąca. Średnie opóźnienie jednostek, które nie dotarły zgodnie z harmonogramem, wzrosło do 6,06 dnia.
Sea-Intelligence wskazuje, że głównym źródłem pogorszenia sytuacji były przeciążenia największych portów azjatyckich. Wszystkie 14 największych portów regionu odnotowało pogorszenie punktualności. W Szanghaju zaledwie około 21 proc. statków docierało zgodnie z harmonogramem, a w Ningbo wskaźnik wyniósł 34,6 proc.
Dla sieci kontenerowej kilkudniowe opóźnienie jednej jednostki nie kończy się na jednym zawinięciu. Statek dociera później do kolejnych portów, co może powodować nakładanie się zawinięć, dodatkowe przeciążenie nabrzeży i placów składowych oraz dalsze zaburzenia harmonogramów.
W efekcie powstaje mechanizm samonapędzający: im większe opóźnienia, tym bardziej nierównomiernie statki docierają do terminali, co może dodatkowo pogłębiać zatory.
Zatory chwilowo pochłaniają nadwyżkę floty
Dla rynku kontenerowego ma to jeszcze jeden efekt. Ograniczenie realnie dostępnej pojemności częściowo neutralizuje szybki wzrost światowej floty.
Armatorzy odbierają kolejne nowe kontenerowce, a portfel zamówień odpowiada obecnie niemal 40 proc. pojemności istniejącej floty. Gdyby cała nominalna podaż była w pełni dostępna, mogłoby to zwiększać presję konkurencyjną i obniżać stawki, zwłaszcza przy umiarkowanym wzroście popytu.
Zatory działają więc paradoksalnie jak czasowy bufor: pochłaniają część pojemności, która w normalnych warunkach konkurowałaby o ładunki.
Powrót na Suez może uwolnić kolejną część pojemności
Drugim istotnym czynnikiem jest stopniowy powrót armatorów na trasę przez Morze Czerwone i Kanał Sueski.
Maersk i Hapag-Lloyd rozszerzają właśnie liczbę serwisów Gemini Cooperation wykorzystujących Suez, a dane Sea-Intelligence wskazują, że proces normalizacji już postępuje. We wrześniu średnio 27 proc. łącznej przepustowości w obu kierunkach między Azją a Europą korzysta z trasy przez Morze Czerwone i Kanał Sueski.
Tempo powrotu jest jednak różne w zależności od kierunku. Na głównym kierunku przewozów z Azji do Europy – określanym w branży jako head-haul – udział Sueskiego korytarza utrzymuje się na poziomie około 13–25 proc. Znacznie szybciej wracają jednostki płynące z Europy do Azji, czyli na kierunku powrotnym (back-haul). We wrześniu ich udział na trasie przez Suez wzrósł do 25–47 proc.
Dla podaży statków ma to duże znaczenie. Trasa przez Suez jest krótsza niż opływanie Afryki wokół Przylądka Dobrej Nadziei, więc ta sama jednostka może ukończyć rotację szybciej i wcześniej wrócić do kolejnego rejsu.
Skrócenie tras zmniejsza popyt na pracę statków
Wpływ Sueskiego korytarza dobrze pokazuje pojęcie TEU-mil, czyli iloczynu liczby przewożonych kontenerów i długości trasy. Nawet jeśli fizyczny wolumen ładunków pozostaje taki sam, krótsza droga oznacza mniejszy popyt na pracę przewozową statków.
W scenariuszu pełnej normalizacji głównych połączeń przez Kanał Sueski Sea-Intelligence szacuje, że w pierwszej połowie 2027 roku popyt liczony w TEU-milach mógłby być o około 8,7 proc. niższy niż przy utrzymaniu długich tras wokół Afryki.
Nie oznacza to, że o 8,7 proc. spadnie liczba przewożonych kontenerów. To efekt skrócenia dystansu: do przewiezienia podobnego wolumenu ładunków potrzeba mniej czasu statków.
Trzy źródła dodatkowej podaży
Dla rynku najważniejsze może być nałożenie się trzech procesów:
- dostaw dużej liczby nowych kontenerowców,
- dalszego skracania rotacji dzięki powrotowi na Suez,
- stopniowego rozładowywania zatorów portowych.
Dopóki porty są przeciążone, część nowej pojemności zostaje pochłonięta przez wydłużony czas postoju statków. Sytuacja może się jednak szybko zmienić, jeśli terminale odzyskają płynność.
Wtedy część z 2,3 mln TEU, która dziś jest efektywnie wyłączona przez opóźnienia, może wrócić do normalnego wykorzystania w tym samym okresie, w którym armatorzy będą odbierać kolejne nowe jednostki i skracać rotacje przez Suez.
Ryzyko nadpodaży w 2027 roku
Sea-Intelligence już wcześniej wskazywało, że po uwzględnieniu wielkości portfela zamówień, zmian tras, zatorów portowych i przewidywanego złomowania starszych jednostek światowy rynek kontenerowy może wejść w okres wyraźnej nadpodaży pojemności, której kulminacja może przypaść na 2027 rok.
Dla armatorów oznaczałoby to większą walkę o ładunki i presję na stawki frachtowe. Dla importerów większa dostępność przestrzeni na statkach byłaby korzystna cenowo, choć sama poprawa podaży nie gwarantuje jeszcze przewidywalności dostaw.
Obecnie właśnie niezawodność pozostaje jednym z największych problemów. Dla właścicieli ładunków niższe stawki frachtowe nie rozwiązują problemu, jeśli nie można przewidzieć, kiedy kontener dotrze do miejsca przeznaczenia.
Zatory są więc dziś dla armatorów jednocześnie problemem operacyjnym i czasową ochroną przed skutkami rosnącej podaży floty. Jeśli kolejki w portach się zmniejszą, a powrót na Suez będzie postępował, rynek może stosunkowo szybko przejść do sytuacji, w której największym wyzwaniem nie będzie brak dostępnej przestrzeni na statkach, lecz jej nadmiar.
MG


 USD
 EUR
 CHF
 GBP