

Sejm uchwalił w czwartek nowelę przepisów o CIT oraz o portach i przystaniach morskich, która dostosowuje obowiązujące zwolnienia podatkowe dla podmiotów zarządzających portami morskimi do unijnych przepisów o pomocy publicznej.
Za nowelizacją ustawy o podatku dochodowym od osób prawnych oraz ustawy o portach i przystaniach morskich głosowało 231 posłów. Przeciw było 136, a 55 się wstrzymało. Teraz przepisami zajmie się Senat.
Sejm poparł także szereg poprawek do noweli zgłoszonych przez posłów KO. Wszystkie zmiany mają charakter legislacyjny i doprecyzowujący.
Ustawa przewiduje utrzymanie preferencji podatkowych dla zarządów portów, ale na nowych zasadach. Obecne zwolnienie z CIT dla dochodów przeznaczanych na rozwój infrastruktury portowej ma zostać powiązane z konkretnymi wydatkami kwalifikowanymi i poddane procedurze weryfikacji zgodności z unijnymi regułami pomocy publicznej.
Zgodnie z przepisami zwolnieniem będą mogły zostać objęte wydatki m.in. na budowę, modernizację i wymianę infrastruktury portowej, infrastrukturę zapewniającą dostęp do portów od strony lądu i morza, pogłębianie torów wodnych oraz planowanie takich inwestycji. Preferencja obejmie także część działalności niegospodarczej związanej m.in. z bezpieczeństwem ruchu morskiego, ochroną przeciwpożarową i ochroną portów.
Regulacja zakłada, że podmioty zarządzające portami będą musiały prowadzić wyodrębnioną ewidencję rachunkową oraz składać do właściwego dyrektora urzędu morskiego wniosek potwierdzający kwalifikowalność wydatków. Dyrektor urzędu morskiego będzie wydawał decyzję potwierdzającą prawidłowość zastosowanego zwolnienia lub nakazującą zwrot nienależnie uzyskanej pomocy publicznej.
Ministerstwo Infrastruktury, które przygotowało projekt ustawy, wskazało, że jest on odpowiedzią na trwające od 2013 r. postępowanie Komisji Europejskiej dotyczące zwolnień podatkowych dla portów. Komisja uznała, że obecny mechanizm może stanowić pomoc publiczną niezgodną z rynkiem wewnętrznym i wezwała Polskę do jego usunięcia lub dostosowania do unijnych regulacji. Według resortu brak zmian mógłby skutkować koniecznością zwrotu korzyści podatkowych uzyskanych przez porty od 2007 r.
W uzasadnieniu projektu podkreślono, że w latach 2016-2025 zarządy portów o podstawowym znaczeniu dla gospodarki narodowej uzyskały dzięki zwolnieniu CIT łącznie 592,7 mln zł, które wspierały finansowanie inwestycji infrastrukturalnych. W tym samym okresie porty zrealizowały inwestycje o wartości ponad 3,7 mld zł.
Ustawa przewiduje wejście nowych przepisów w życie 1 stycznia 2027 r.
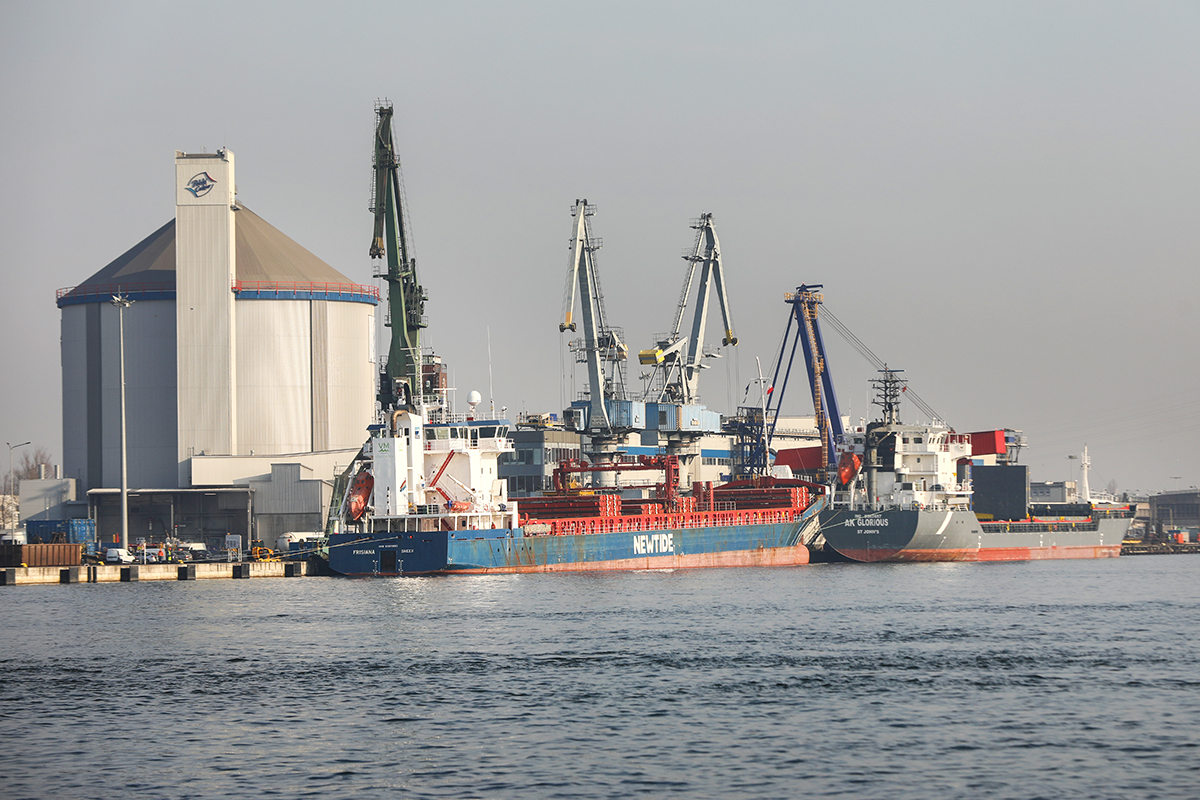
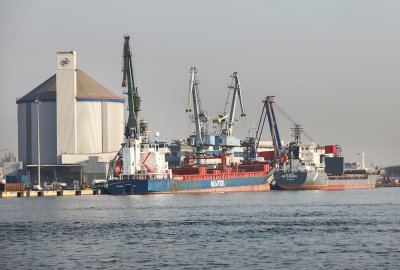
Fot. Sławomir Lewandowski / PortalMorski.pl

 USD
 EUR
 CHF
 GBP