

Armatorzy coraz chętniej zamawiają statki przystosowane do zasilania alternatywnymi paliwami. W pierwszych dziesięciu miesiącach 2026 roku liczba takich zamówień wzrosła o 57 proc. rok do roku i osiągnęła 364 jednostki. Jednak infrastruktura portowa do bunkrowania metanolu i amoniaku rozwija się znacznie wolniej.
Transport morski stoi przed kosztowną zmianą technologiczną. Obecnie budowane statki będą pływać przez kilkadziesiąt lat, a decyzje podejmowane przez armatorów muszą uwzględniać przyszłe wymagania dotyczące emisji.
Wybór napędu nie jest wyłącznie kwestią zamówienia odpowiedniego silnika. Potrzebne są także terminale, zbiorniki, instalacje przeładunkowe, procedury bezpieczeństwa i dostawcy paliwa.
Według danych platformy Alternative Fuels Insight (AFI) towarzystwa klasyfikacyjnego DNV, w październiku 2026 roku armatorzy zamówili 53 statki przystosowane do zasilania paliwami alternatywnymi. W całym okresie od stycznia do października liczba zamówień wyniosła 364. To o 57 proc. więcej niż w analogicznym okresie 2025 roku.
W październikowych zamówieniach dominował skroplony gaz ziemny. Napęd LNG wybrano dla 30 statków, w tym 18 kontenerowców i 12 samochodowców. Kolejnych 19 zamówień dotyczyło gazowców przystosowanych do wykorzystania LPG, a cztery obejmowały samochodowce z napędem na amoniak.
Od początku 2026 roku LNG przewidziano dla 230 z 364 zamówionych statków, czyli ponad 63 proc. jednostek zaliczanych przez DNV do kategorii napędów alternatywnych. Szczególnie aktywne są segmenty kontenerowców i samochodowców - odpowiadających łącznie za niemal dziewięć na dziesięć tegorocznych zamówień statków z napędem LNG.
Określenie „statek na paliwo alternatywne” obejmuje wiele technologii, oznaczających różne poziomy ograniczenia emisji i wymagających zróżnicowanej infrastruktury w portach.
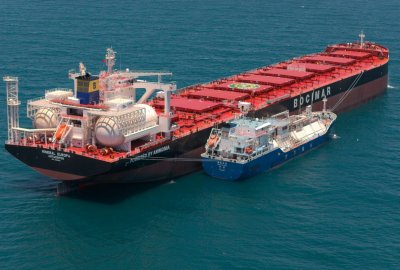
LNG i LPG mają już rozwinięte łańcuchy dostaw w porównaniu z metanolem i amoniakiem. W przypadku LNG armatorzy mogą korzystać z coraz większej liczby pływających bunkierek, dostarczających paliwo bezpośrednio do zbiorników innych jednostek. To jeden z powodów, dla których LNG nadal dominuje w zamówieniach.
Inna sprawa, że przy spalaniu LNG powstają emisje CO2, choć oczywiście dużo mniejsze, niż w przypadku tradycyjnych paliw. Jego wpływ na klimat zależy m.in. także od emisji metanu w całym łańcuchu dostaw.
Metanol dostępny w niewielu portach
Inaczej jest z metanolem. Z opublikowanego 2 bm. raportu Fuel for Thought: Ports towarzystwa klasyfikacyjnego Lloyd’s Register wynika, że na początku 2026 roku światowy portfel zamówień liczył 385 statki zasilane tym paliwem. Jednocześnie bunkrowanie metanolu było dostępne w 25 portach.
Bunkrowanie to innymi słowy tankowanie statku. W przypadku paliw alternatywnych nie zawsze jednak można wykorzystać już istniejące instalacje, przeznaczone do tradycyjnych paliw żeglugowych. Potrzebne są odpowiednie zbiorniki, systemy przesyłowe, urządzenia do przeładunku oraz procedury chroniące pracowników i otoczenie przed zagrożeniami związanymi z przechowywaniem i transportem danego paliwa.
Metanol jest ciekły w temperaturze otoczenia, co może ułatwiać jego magazynowanie i transport w porównaniu z paliwami wymagającymi bardzo niskich temperatur. Nie można go jednak bez przygotowania przelewać do zbiorników istniejących instalacji. Jest toksyczny i łatwopalny, dlatego porty muszą dostosować wyposażenie oraz zasady obsługi takich operacji.
Dla armatorów to problem praktyczny. Statek może być technicznie gotowy do korzystania z metanolu, ale jego eksploatacja będzie zależała od możliwości zabunkrowania paliwa w portach na trasie. Jeżeli ich dostępność jest ograniczona, firma żeglugowa musi planować rejsy z uwzględnieniem miejsc, w których możliwe jest uzupełnienie zapasów.
Jeszcze gorzej z amoniakiem
Infrastruktura dla amoniaku dopiero powstaje. Według Lloyd’s Register na początku tego roku zamówionych było 45 statków przystosowanych do tego paliwa. W raporcie wskazano, że pierwsza komercyjna operacja bunkrowania amoniaku odbyła się w kwietniu br. w południowokoreańskim Ulsan.
Od tamtej pory pojawiły się kolejne wydarzenia, pokazujące postęp w wykorzystaniu amoniaku jako paliwa żeglugowego.
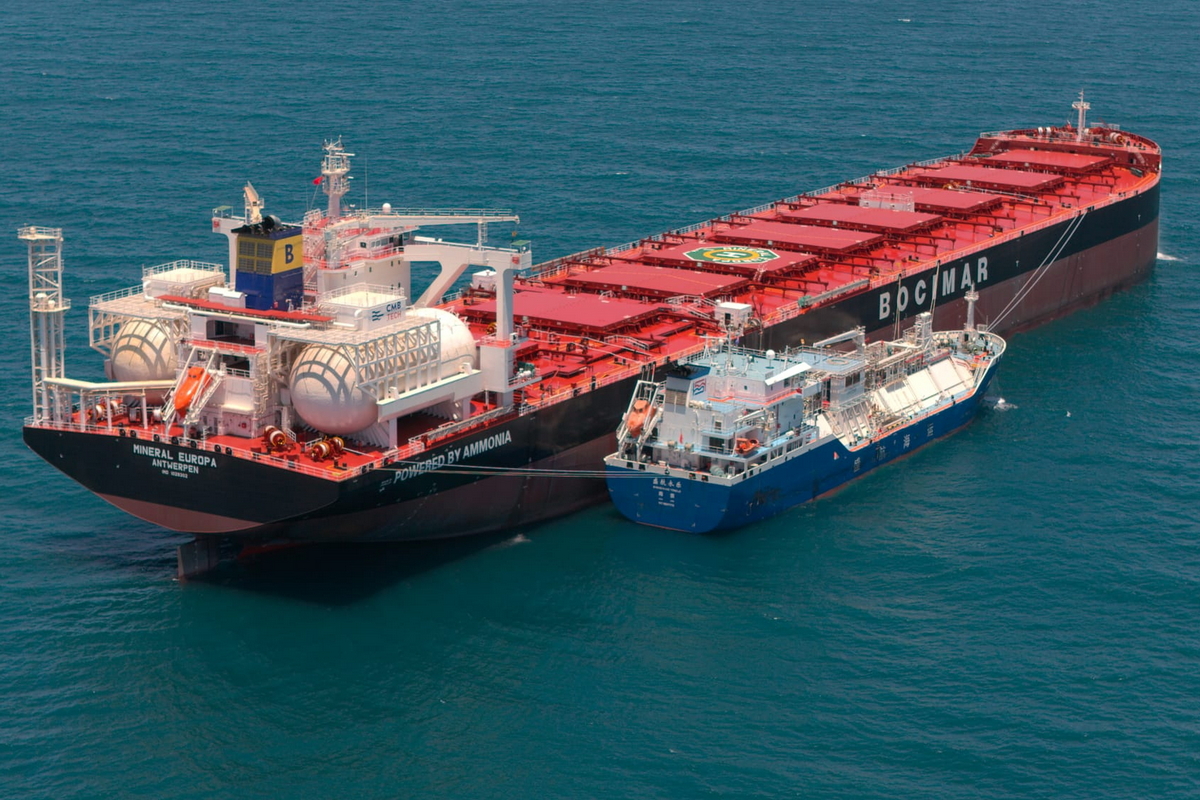
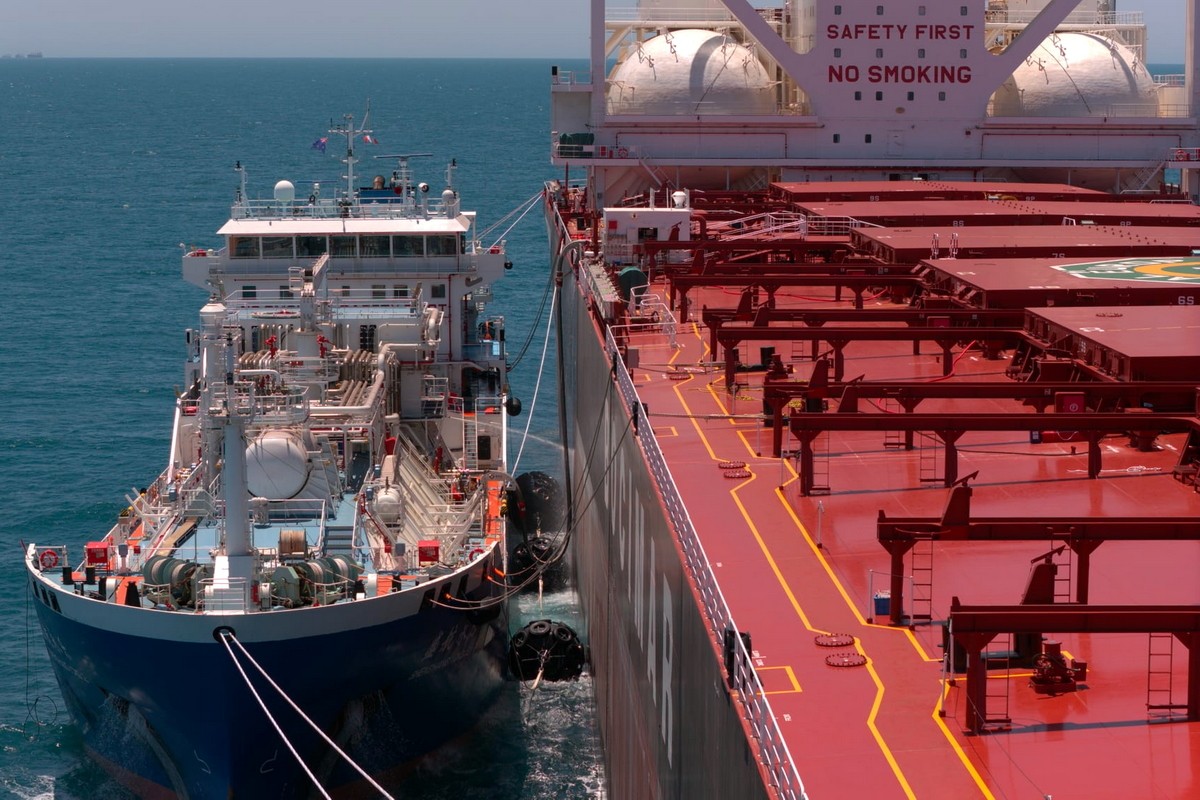
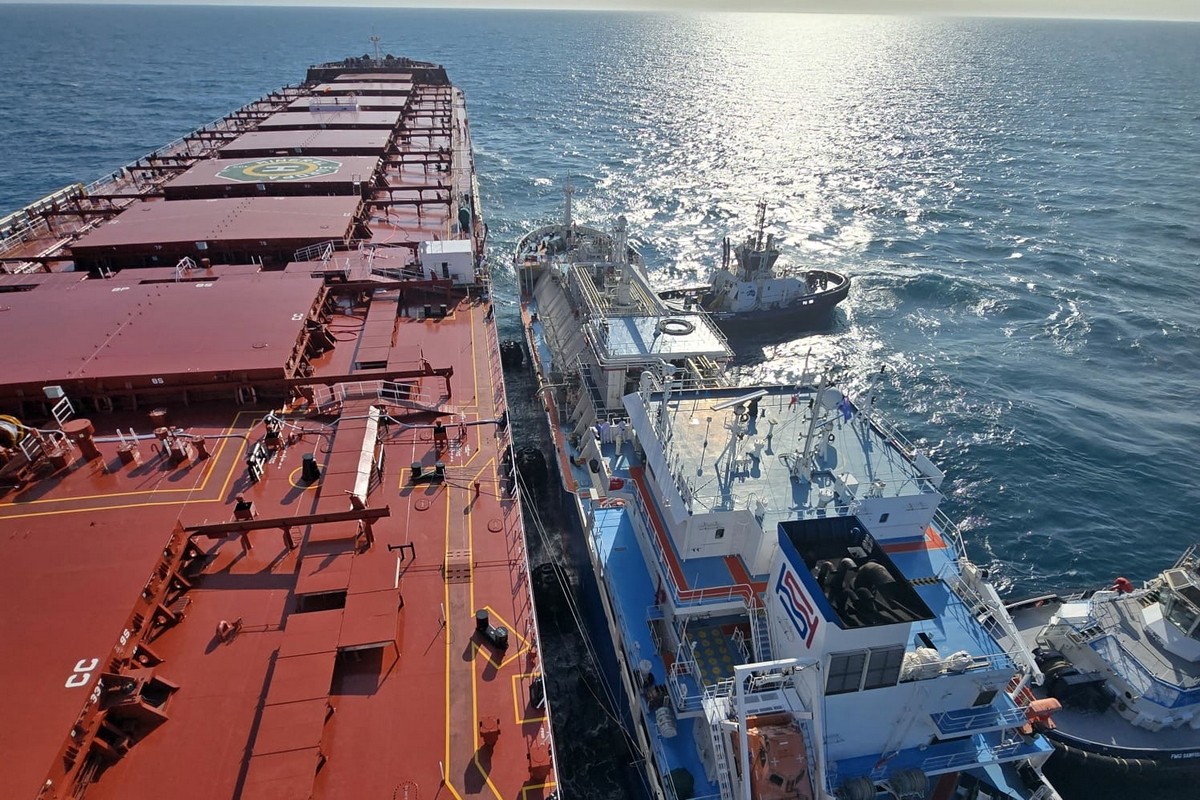
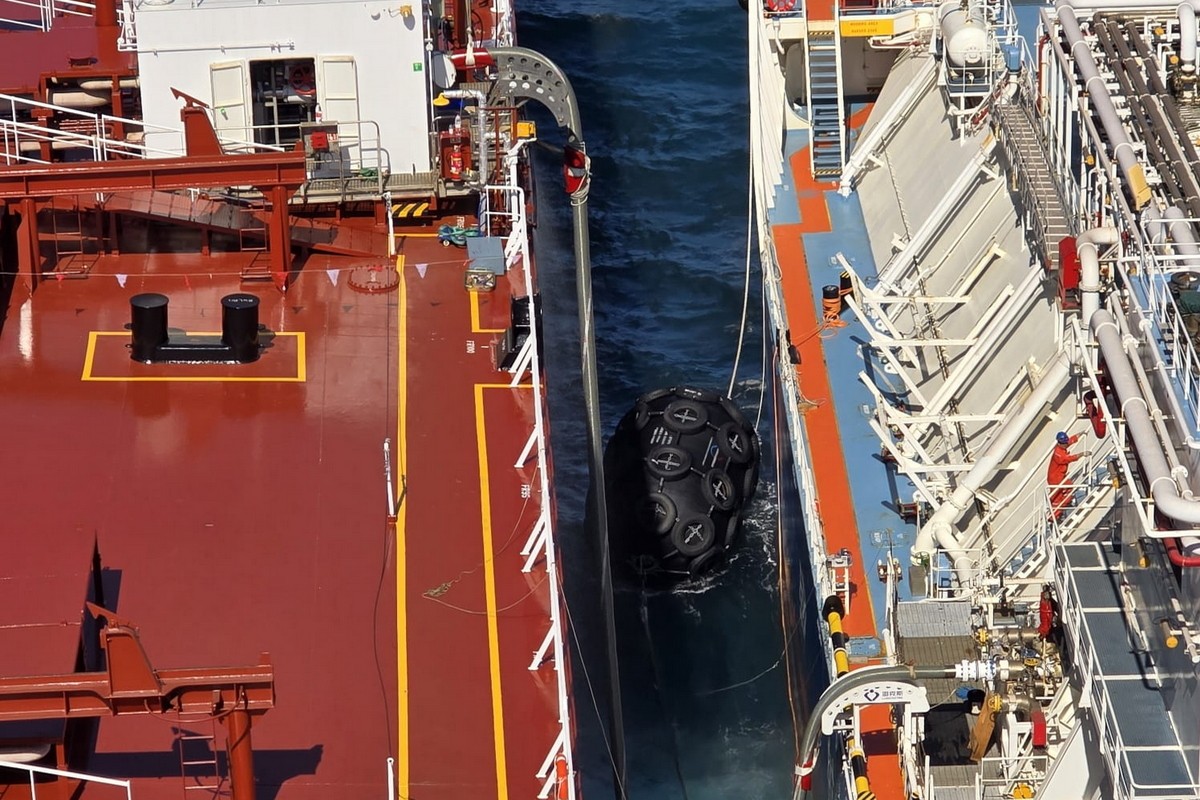
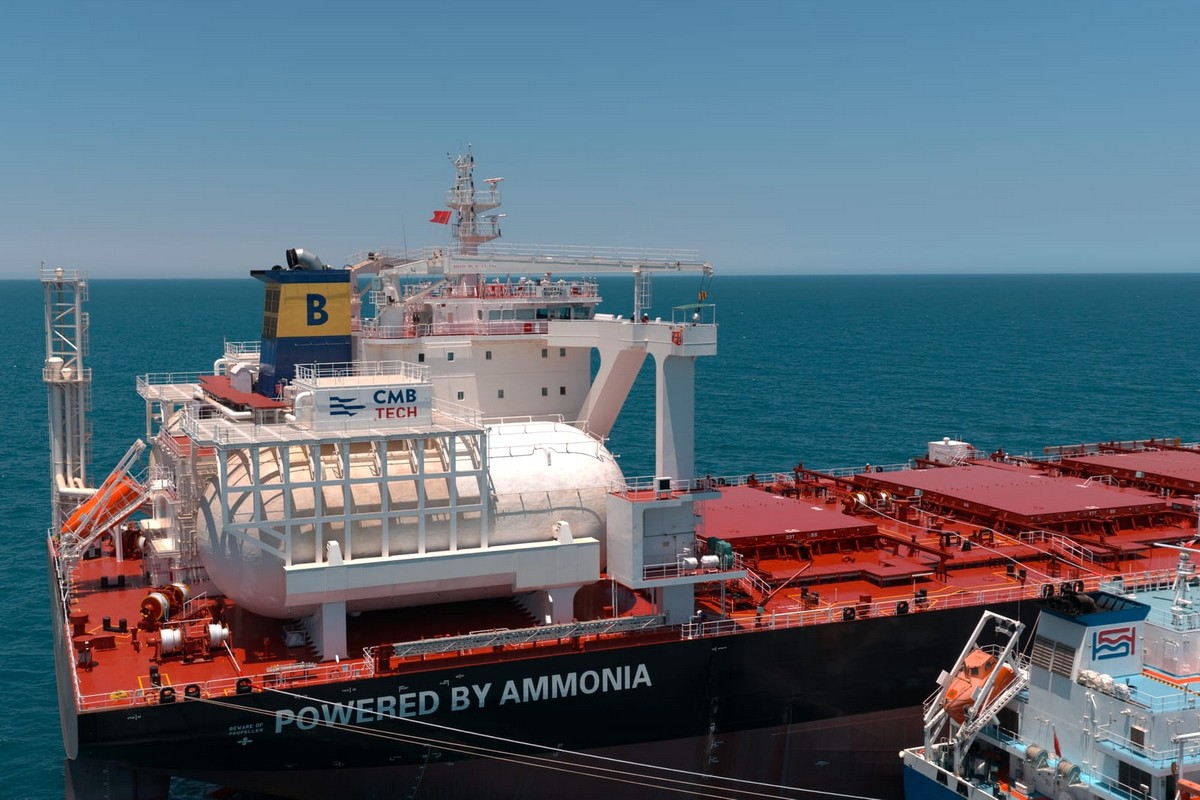
13 października br. w chińskim porcie Zhoushan przeprowadzono pierwsze komercyjne bunkrowanie zielonego amoniaku metodą statek–statek (ship-to-ship). Specjalistyczna bunkierka Shenghang Yongle dostarczyła 1000 ton paliwa na masowiec Mineral Europa, należący do belgijskiej grupy CMB.TECH.
W Ulsan w Korei Płd. w dniach 25–26 października br. z instalacji lądowej bezpośrednio do zbiorników gazowca Terra Clove przepompowano około 800 ton amoniaku.
Z kolei 2 listopada br. ww. Mineral Europa przyjął zielony amoniak tym razem w australijskim Porcie Hedland. Była to pierwsza tego rodzaju operacja w Australii, przeprowadzona we współpracy Pilbara Ports, Fortescue i CMB.TECH. Bunkrowanie miało charakter próbny i odbyło się przed wejściem statku do portu w celu załadunku rudy żelaza, co przedstawia film poniżej:
Operacje w Chinach, Korei Południowej i Australii pokazują, że technologia stopniowo przechodzi do praktycznego zastosowania, choć nie znaczy to jeszcze, że we wszystkich tych portach funkcjonują regularne, powszechnie dostępne usługi bunkrowania amoniaku.
Amoniak jest brany pod uwagę jako potencjalne paliwo dla żeglugi, ponieważ nie zawiera węgla, zatem jego spalanie nie powoduje bezpośredniej emisji CO2, pochodzącego z paliwa. Nie jest jednak całkowicie bezemisyjny.
Znaczenie ma sposób jego wytwarzania, a także możliwość powstawania innych szkodliwych emisji podczas pracy silnika. Produkcja amoniaku z paliw kopalnych generuje duże emisje gazów cieplarnianych, które można ograniczyć, wykorzystując do jego wytworzenia energię ze źródeł odnawialnych.
Wyzwaniem jest bezpieczeństwo. Amoniak jest silnie toksyczny, dlatego jego magazynowanie, przesyłanie i bunkrowanie wymagają szczególnych zabezpieczeń. Porty muszą przygotować nie tylko instalacje techniczne, ale również wyspecjalizowane zespoły, procedury awaryjne i systemy reagowania na ewentualne wycieki.
Flota rozwija się szybciej niż porty
Lloyd’s Register zwraca uwagę na rosnącą różnicę między liczbą statków przystosowanych do nowych paliw a możliwościami ich bunkrowania. Według danych Clarksons Research na początku stycznia 2026 roku na świecie zamówionych było 1942 jednostek zdolnych do korzystania z paliw alternatywnych. Odpowiadały one za 47 proc. tonażu całego światowego portfela zamówień statków.
Dostępność infrastruktury jest jednak bardzo nierówna. Według zestawienia Lloyd’s Register LNG można było bunkrować w 222 portach, a metanol w 25. W przypadku amoniaku działalność koncentrowała się na pierwszych operacjach komercyjnych, próbach technicznych i przygotowywaniu przepisów bezpieczeństwa.
– Flota rozwija się szybciej niż infrastruktura potrzebna do jej obsługi – powiedział Kamran Ul Haq, starszy wiceprezes Lloyd’s Register Ports Advisory.
Zwrócił uwagę, że możliwość zamówienia statku przystosowanego do paliwa alternatywnego nie oznacza jeszcze, że będzie ono dostępne na trasach, na których armator zamierza wykorzystywać jednostkę. Dlatego wyboru paliwa i planowania połączeń handlowych nie można już rozpatrywać oddzielnie.
To jeden z najważniejszych problemów stojących przed portami. Inwestycje w infrastrukturę paliwową są kosztowne, a ich opłacalność zależy od liczby statków, które będą z niej korzystać. Z kolei armatorzy niechętnie decydują się na jednostki wymagające paliwa, którego nie można łatwo kupić w portach obsługujących ich regularne połączenia.
Powstaje więc mechanizm wzajemnej zależności. Porty czekają na potwierdzenie popytu ze strony armatorów, a armatorzy potrzebują gwarancji, że porty zapewnią dostawy.
Nie każde paliwo w każdym porcie
Lloyd’s Register wskazuje, że porty nie powinny próbować inwestować równiecześnie we wszystkie dostępne technologie. Ważniejsze jest określenie, jakie paliwa będą potrzebne jednostkom regularnie zawijającym do danego portu i przygotowanie infrastruktury odpowiadającej rzeczywistemu zapotrzebowaniu.
– Porty nie muszą stawiać na każde paliwo – podkreślił Kamran Ul Haq.
Zdaniem przedstawiciela Lloyd’s Register inwestycje powinny wynikać z wiarygodnych prognoz popytu. Równie ważne jest odpowiednio wczesne przygotowanie kwestii bezpieczeństwa, regulacji, kompetencji pracowników i współpracy z dostawcami paliwa.
Znaczenie portu będzie więc zależało nie tylko od jego położenia i możliwości przeładunkowych, lecz także od dostępu do paliw potrzebnych nowej flocie. Duże porty obsługujące regularne połączenia oceaniczne mogą zyskać przewagę, jeśli odpowiednio wcześnie rozwiną instalacje do magazynowania i dystrybucji metanolu lub amoniaku.
MG

 USD
 EUR
 CHF
 GBP