

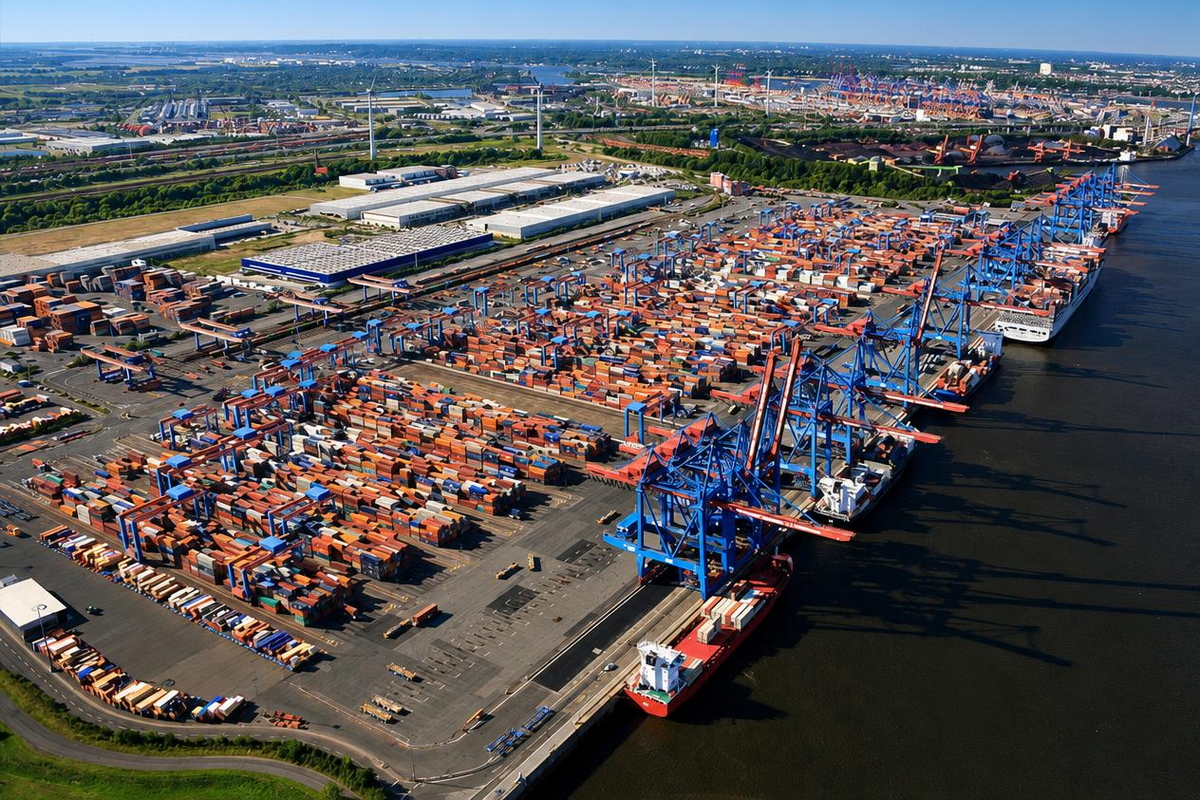
Niemieckie porty nadal pracują pod presją wcześniejszych zakłóceń. W Hamburgu średni czas oczekiwania statków przekracza dwa dni, a w Bremerhaven problemem pozostaje wysokie wykorzystanie placów kontenerowych.
Sytuacja w poszczególnych terminalach wyraźnie się różni. W Hamburgu statki czekały średnio 2,29 dnia na wejście do portu, w Bremerhaven problemem pozostaje wysokie wykorzystanie placów kontenerowych, a Wilhelmshaven pracuje obecnie przy znacznie niższym obciążeniu.
Dane Kuehne+Nagel i Hapag-Lloyd pokazują, że kongestia nie musi oznaczać jednocześnie kolejki statków przed portem i przepełnionych terminali – w każdym z największych niemieckich portów wąskie gardło może znajdować się w innym miejscu.
Według najnowszej aktualizacji Kuehne+Nagel, obejmującej okres od 23 do 29 września, średni czas oczekiwania statków w Hamburgu wynosił około 2,29 dnia. Tydzień wcześniej było to 2,13 dnia, a w okresie 9–15 września – 1,88 dnia. Po krótkiej poprawie czas oczekiwania ponownie przekroczył więc poziom dwóch dni.
To poziom, przy którym operatorzy logistyczni zaczynają już klasyfikować port jako lekko zakłócony, ponieważ metodologia Seaexplorer wykorzystywana przez Kuehne+Nagel uznaje przekroczenie dwóch dni średniesgo czasu oczekiwania za sygnał występowania problemów operacyjnych.
Dla armatora ponad dwa dni oczekiwania oznaczają problem wykraczający poza sam postój jednostki. Opóźnione zawinięcie przesuwa operacje przeładunkowe, termin wyjścia statku i kolejne zawinięcia w rotacji. W regularnych serwisach kontenerowych opóźnienie w jednym porcie może więc przenosić się na dalszą część harmonogramu.
Hamburg jest przy tym jednym z najważniejszych europejskich hubów przeładunkowych, silnie powiązanym z koleją, transportem drogowym i siecią połączeń dowozowych. Późniejsze wejście statku do portu może więc oznaczać również późniejsze udostępnienie kontenera kolejnym ogniwom łańcucha logistycznego.
Hamburg pod presją pogody, sprzętu i prac modernizacyjnych
Pod koniec września br. na sytuację w Hamburgu nałożyło się kilka czynników. Kuehne+Nagel wskazuje, że silny wiatr powodował okresowe zamknięcia żeglugi na Łabie, co opóźniało przybycia statków i zakłóciło początek tygodniowego harmonogramu zawinięć. Dodatkową presję powodowały awarie suwnic. Mimo tych problemów większość rozkładów statków udało się utrzymać.
Według Kuehne+Nagel wykorzystanie placów hamburskich terminali wynosiło w tym okresie od 79 do 83 proc. Bardziej szczegółowy obraz daje aktualizacja operacyjna Hapag-Lloyd z 1 października. Przewoźnik podaje wykorzystanie placu w Container Terminal Altenwerder (CTA) na poziomie 75–80 proc., a w Container Terminal Tollerort (CTH) – 80–85 proc.
CTA dodatkowo pozostaje objęty programem modernizacji. Hapag-Lloyd już wcześniej informował, że instalacja nowych, zdalnie sterowanych suwnic oraz zmiany w organizacji terminalu mogą zwiększać złożoność operacji i wydłużać czas obsługi. W związku z pracami przewoźnik zdecydował m.in. o pomijaniu CTA przez część rejsów serwisu AL4 i oferowaniu alternatywnego przeładunku w Wilhelmshaven lub Bremerhaven.
Sytuacja nie oznacza paraliżu Hamburga, jednak terminale działają przy ograniczonym marginesie operacyjnym. Przy dużej liczbie zawinięć nawet krótkie zamknięcie Łaby, awaria sprzętu czy przesunięcie rozkładu może szybko zwiększyć kolejkę statków.
Bremerhaven: statki czekają krócej, ale place są mocno obciążone
Inaczej wygląda sytuacja w Bremerhaven. Według Kuehne+Nagel średni czas oczekiwania wynosi tam obecnie około jednego dnia, czyli wyraźnie mniej niż w Hamburgu. Jednocześnie operator logistyczny wskazuje na około 90-procentowe wykorzystanie placów, przy szczególnych ograniczeniach dotyczących ładunków niebezpiecznych oraz ponadgabarytowych – IMO i OOG.
Dane Hapag-Lloyd dotyczące konkretnego terminalu NTB pokazują nieco niższy poziom – 80–85 proc. wykorzystania placu. Różnica wynika z zakresu danych: Kuehne+Nagel opisuje sytuację portową szerzej, podczas gdy Hapag-Lloyd podaje wskaźnik dla obsługiwanego przez siebie terminalu NTB.
W Bremerhaven wąskim gardłem jest więc dostępność przestrzeni po wyładunku. Przy wysokim wykorzystaniu placów operator ma mniej możliwości elastycznego rozmieszczania kolejnych kontenerów. Szczególnie problematyczne są ładunki wymagające wydzielonych miejsc składowania.
Znaczenie ma również tempo odbioru kontenerów przez transport drogowy i kolejowy. Każdy dodatkowy dzień pozostawienia ładunku w terminalu ogranicza przestrzeń dostępną dla kolejnych operacji.
Presja na Bremerhaven jest tym bardziej istotna, że port obsługuje rosnące wolumeny. W pierwszym półroczu 2026 roku porty Bremy i Bremerhaven przeładowały łącznie około 2,6 mln TEU, o 5,7 proc. więcej niż rok wcześniej. Sam Bremerhaven obsłużył około 29,2 mln ton ładunków, co oznaczało wzrost o 5,3 proc.
Strajki pozostawiły ślad w operacjach
Dzisiejsza zadyszka jest również częściowo następstwem wcześniejszych zakłóceń. Na początku września 48-godzinna akcja strajkowa w niemieckich portach mocno wpłynęła na przepustowość terminali i połączenia zaplecza.
W aktualizacji Kuehne+Nagel z 2–8 września br. średni czas oczekiwania w Bremerhaven wynosił 1,43 dnia, a wykorzystanie placów sięgało 88 proc. W Hamburgu statki czekały średnio około 1,9 dnia, natomiast w Wilhelmshaven oczekiwanie dochodziło do 2,25 dnia. Kuehne+Nagel wskazywał wówczas, że strajk ograniczył tygodniową przepustowość terminalu w Wilhelmshaven o ponad 30 proc.
Skutki były widoczne również na kolei. Eurogate Intermodal informował 8 września o dużych opóźnieniach pociągów spowodowanych zaległościami przeładunkowymi po dwudniowym strajku. W EUROKOMBI opóźnienia sięgały 12 godzin, w hamburskim CTA przekraczały 7 godzin, a w NTB/RBG w Bremerhaven dochodziły do 16–17 godzin.
Kolejne tygodnie przyniosły stopniową poprawę. W okresie 16–22 września Wilhelmshaven notował już około jednego dnia średniego oczekiwania, przy wykorzystaniu placu na poziomie 78 proc., a Kuehne+Nagel oceniał, że operacje wracają do normy po wcześniejszej akcji strajkowej.
Obecna aktualizacja Hapag-Lloyd wskazuje, że wykorzystanie placu w terminalu CTW w Wilhelmshaven wynosi 70–75 proc., czyli wyraźnie mniej niż w najbardziej obciążonych terminalach Hamburga i Bremerhaven.
Sytuacja lepsza niż pod koniec sierpnia
Szersza perspektywa pokazuje jednocześnie, że niemieckie porty wyszły z najtrudniejszej fazy ostatnich tygodni.
Pod koniec sierpnia szczególnie napięta była sytuacja w Bremerhaven. Kuehne+Nagel raportował tam średnie oczekiwanie statku na redzie na poziomie aż 3,56 dnia i wykorzystanie placu sięgające 97 proc. W Hamburgu średni czas oczekiwania wynosił wówczas 2,04 dnia, a wykorzystanie placów około 78 proc.
W porównaniu z tamtym okresem Bremerhaven wyraźnie poprawił obsługę statków – czas oczekiwania spadł z ponad trzech i pół dnia do około jednego dnia. Nie oznacza to jednak pełnego powrotu do swobodnej pracy terminali, ponieważ powierzchnia składowa pozostaje mocno wykorzystana.
W Hamburgu sytuacja rozwija się odwrotnie. Pod koniec sierpnia średnie oczekiwanie wynosiło 2,04 dnia, w połowie września spadło do 1,88 dnia, ale pod koniec miesiąca ponownie wzrosło do 2,29 dnia.
Kongestia ma różne oblicza
Dane z Hamburga, Bremerhaven i Wilhelmshaven dobrze pokazują, dlaczego samo określenie „kongestia portowa” niewiele mówi bez wskazania miejsca powstawania problemu.
W Hamburgu najbardziej widocznym wskaźnikiem jest obecnie czas oczekiwania statków, na który dodatkowo wpływały pod koniec września warunki pogodowe, awarie sprzętu i trwające prace modernizacyjne.
W Bremerhaven statki wchodzą do portu znacznie szybciej, ale ograniczeniem pozostaje wysokie wykorzystanie powierzchni terminalowej. Natomiast Wilhelmshaven, najmniej obciążony z tej trójki, odbudował znaczną część płynności utraconej po wcześniejszych zakłóceniach.
Niemieckie porty są ze sobą powiązane siecią połączeń, a część serwisów kontenerowych obejmuje więcej niż jeden port w północnych Niemczech. Aktualne dane Port of Hamburg pokazują na przykład połączenia, w których rotacja obejmuje Hamburg, Bremerhaven i Wilhelmshaven, co oznacza, że zakłócenia w jednym punkcie mogą wpływać na planowanie całego serwisu.
MG

 USD
 EUR
 CHF
 GBP